市場之鏡
成長仍有韌性,現金流能否跟上?
美國需求表現堅挺,卻遭遇頑固通膨、高昂的人工智慧投資,以及前景未明的能源成本緩解。這篇解讀關注盈餘品質,以及過快反應的衝動。
· 隨機抽牌,AI 輔助解讀。僅供自省與娛樂。
這次解讀的新聞來源
新聞截點 · 2026年11月2日 清晨7:00 · New York
Federal Reserve
Fed holds rates at 3.75%–4% as inflation remains elevated ↗
聯準會將政策利率區間維持在 3.75%–4%,兩名持異議者主張升息。這是一次暫停,並不意味著融資成本很快就會下降。持續的通膨可能讓借貸成本繼續處於限制性水平,也會限制投資者原本期待的降息對估值的支撐;這份聲明並未決定下一步行動。
Bureau of Economic Analysis
U.S. third-quarter GDP grows at a 3.4% annual rate ↗
美國經濟分析局(BEA)的初步估算顯示,第三季度年化增長率為 3.4%,私人國內最終銷售增長 4.9%;後者衡量家庭和企業的基礎需求。這支持收入來源具有韌性的判斷。不過,存貨積累也貢獻了增長;如果最終買家沒有跟上,為存貨而生產就不那麼令人安心。這項估算之後仍可能修訂。
Bureau of Economic Analysis
September real spending stalls while PCE inflation reaches 3.6% ↗
9 月實質消費幾乎持平,實際可支配收入下降 0.3%,這使強勁的季度表現需要加以限定。個人消費支出(PCE)通膨同比為 3.6%。以美元計價的銷售額上升,可能掩蓋購買量持平的事實;若這種擠壓持續,消費類企業可能難以在不犧牲利潤率的情況下擴大銷量。單個月份不足以證明長期下行已經開始。
Reuters via Investing.com
AI cash-flow concerns drive technology selloff and Treasury rally ↗
路透社將週五科技股的拋售與市場對巨額人工智慧支出回報的疑慮聯繫起來,並報道英特爾和亞馬遜現金消耗增加、英特爾個人電腦需求走弱。那斯達克下跌 2.86%;投資者尋求避險,十年期美國國債收益率降至 4.931%。這些是市場反應的觀察記錄,並不能證明全經濟範圍的投資都失敗了。在這種情境下,收益率下降可能反映恐懼,而非基本面改善。
Reuters via Arab News
Oil falls early Monday as Qatar-mediated talks continue ↗
路透社報道,週一早些時候油價下跌,卡達斡旋的談判仍在繼續;與此同時,油輪遇襲和出口受阻仍令人擔憂,OPEC+ 維持 12 月產量目標不變。如果成本緩解能夠持續,家庭購買力和耗能較高的企業或可受益。單憑外交消息並不能證明供應已經恢復,而石油收入下降對不同生產商的影響也會不同。
Investing.com
China’s private factory survey expands as official survey contracts ↗
Investing.com 報道,中國 10 月民間製造業 PMI 為 52.0,官方讀數為 49.3;在這類調查中,高於 50 表示擴張。調查覆蓋範圍不同,提醒我們不要輕率地把工業描述為全面低迷。民間調查中投入成本上漲、銷售價格下跌,也顯示競爭正擠壓利潤率;這與供應商以及依賴中國需求的企業有關。
三張牌,一個新角度
01背景
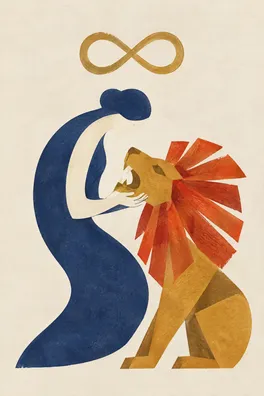
力量
正位
正位的力量牌讓耐心評估成為這一背景的核心。它所說的勇氣與克制,並不能告訴我們經濟強勁;支持這一判斷的是 BEA 的增長數據。牌面的象徵意義在於,能夠容納相互矛盾的圖景,而不把它硬塞進一個令人安心的故事裡。我的審慎判斷是,國內需求仍為企業獲利提供支撐,但通膨與支出結構並不支持我們假定股市估值會輕鬆、全面地改善。
收入只是這套推理的起點。企業可以在顧客實際購買量幾乎沒有增加時,賣出更多美元金額的商品,之後又把其中一部分收入耗在能源、工資或融資成本上。設備投資今天能為供應商帶來業務,卻要求買家用未來數年的收入償付。背景位置上的力量牌提醒我們容忍這些不同的時間尺度。9 月家庭承受的擠壓值得與季度動能一同關注;兩者並不會互相抵消。
一個具體的誘惑是,看到強勁增長標題後,在科技股拋售之後感到害怕錯過機會(FOMO);或者看到一個疲弱的月度數據,就因恐慌而重新解讀所有持倉。在繼續看評論之前,先分別用一句話寫下需求證據,以及成本和現金創造情況。把兩者放在一起前,先深呼吸。盲點在於把耐心變成拒絕修正觀點:如果實質支出疲軟持續,或企業報告訂單惡化,韌性論就會顯得不那麼有說服力;購買力改善則會加強它。
02壓力點
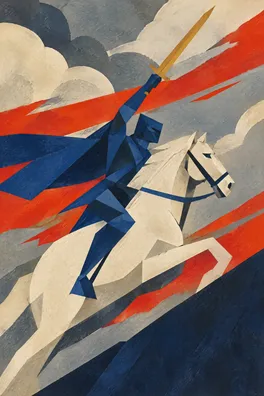
寶劍騎士
正位
正位的寶劍騎士為壓力點帶來速度、確信和強勢論辯。在這個位置,風險在於一個有說服力的論點跑在投資回報證據前面。人工智慧業績展現了具體的財務張力:資本支出,也就是投向長期資產的資金,現在支撐建築和設備需求,卻會先消耗現金,而最終收入尚未確定。企業即使確有增長機會,也仍可能面臨艱難的融資或獲利路徑。
估值渠道又增加了一層問題。估值是投資者為預期未來收益或現金支付的價格。當回報更多要等到遙遠的未來時,較高利率會降低這筆遠期現金今天的價值;借款擴張也可能抬高利息成本。週五美國國債上漲並不能消除這些問題,因為路透社將其描述為資金轉向避險。這個快照無法告訴我們,未來成功或失望有多少已經反映在價格中。單憑大幅下跌,既不能證明股票便宜,也不能證明損害是永久的。
設想你參加討論時,一心只想捍衛“人工智慧改變一切”或“整個熱潮已經失敗”其中一種說法。騎士有用的果斷,在於找出一個核心問題:支出能否轉化為持久現金流,同時不削弱企業本身?繼續看更多觀點之前,寫下一項相關事實、一項缺失的資訊和一種相反的解釋。若需求轉為現金的證據增強,我的擔憂會減輕;若支出反覆增加卻沒有這種轉化,擔憂就會加深。另一種可能是,前期現金支出屬於有成效的投資,收益要到之後才顯現。值得調查這種可能,而不應自動接受或否定。
03踏實應對
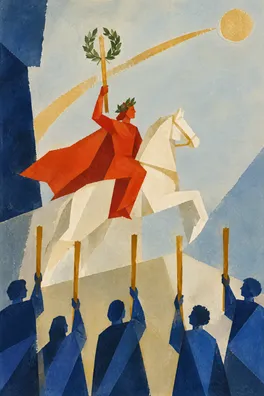
權杖六
逆位
逆位的權杖六將扎實應對的重點轉向認可、自信,以及公眾贊許與真實成就之間的落差。受歡迎的市場敘事可能很快失去掌聲,讀者也可能把掌聲消失體驗為對自己判斷力的否定。這裡的牌是一面觀察行為的鏡子,絕非價格走向的信號。它邀請你私下定義一套可靠的流程,不讓網路上的認同或某一天的價格變化成為唯一的評分標準。
當油價標題帶來即時的情緒寬慰時,這一點尤其重要。如果燃料價格回落能夠持續,供應狀況也有所改善,較低成本就可能支持利潤率和實質收入。若供應中斷延續,即使早晨的消息令人振奮,成本壓力和通膨問題仍可能存在。同樣,兩份中國工廠調查反映的是不同樣本,而不是讓你挑選最符合既有看法的數字。問問成本、銷量和融資發生了什麼變化,並把這些變化與談話氣氛的變化分開。
要採取可行的應對方式,可以選定一個定期查看資訊的時段,並寫下由自己評估的完成標準:閱讀原始公告,區分觀察與推斷,並指出哪些證據會改變你的看法。留意虧損後的難堪或對他人成功的嫉妒是否讓你打破安排。逆位牌也可能映照真實挫折;不要借流程上的自豪感來否認挫折。承認不確定性,重新審視自己的投資期限和風險承受度,追求理解,而非贏得公開爭論。這是一項判斷力練習,並不包含交易指示。
整體財務圖景謹慎地支持商業活動,卻要求企業層面的證據。強勁的季度需求為營收打下基礎;9 月家庭承壓、通膨居高不下,以及人工智慧擴張的現金成本,讓營收轉化為股東價值的路徑變得複雜。油價初步回落可能有所幫助,但持續的供應擾動意味著不能把這種緩解當作長久現象。中國調查結果存在分歧,也進一步說明應審視實際客戶和利潤率,而不是給全球經濟貼上單一標籤。
較為積極的情景是:家庭實質購買力增強、能源成本持續緩解、投資轉為現金的過程更加清晰。較不利的情景是:實質需求走弱、成本持續高企,而且企業需要在回報到來前尋求更多融資。這些是有條件的傳導路徑,並非預測。之後公佈的收入和支出數據、企業對現金流的說明、訂單評論,以及能源供應恢復的證據,都有助於區分這些情景。現有來源既未證明市場存在全面共識,也未顯示每個行業的預期究竟有多少已反映在價格中。
力量、寶劍騎士和逆位的權杖六描繪了一段行為過程:容納混雜證據,審視急迫的確信,再把判斷從掌聲中抽離。未來一周,可以用一頁紙列出三欄:事實、解讀、能讓我改變想法的證據。在一次預定的新聞回顧後,記下最先出現的情緒,以及它是否改變了你的解讀。如果第二次查看價格沒有帶來新證據,就把這項觀察也視為瞭解習慣的有效資訊。
如果既定安排讓你錯過重大進展,或記錄變成替昨天的觀點辯護,就調整這個練習。目標是讓評估更能回應證據、減少衝動,而不是追求絕對平靜。即使沒有立即作出決定,只要一次回顧讓某項不確定性變得更清楚,它就有價值。當自信或聲譽受到牽動時,哪項假設最難檢驗?
留給自己的一個問題
當一條標題讓我覺得自己被證明正確、感到害怕或覺得落後時,在把這種感受當成經濟判斷之前,我需要查證哪項事實?