市場之鏡
增長韌性尚存,擴張代價高昂:追蹤 AI 與通膨背後的現金流
增長仍為經濟提供支撐,但家庭購買力、能源成本以及 AI 擴張的融資問題,讓股票市場的前景變得複雜。今天的牌陣將探討如何看待這種張力,而不被每一條頭條新聞牽著走。
· 隨機抽牌,AI 輔助解讀。僅供自省與娛樂。
這次解讀的新聞來源
新聞截點 · 2026年10月30日 清晨7:03 · New York
Federal Reserve
Fed holds its policy range at 3.75%–4% ↗
聯準會將政策利率區間維持在 3.75%–4%;有兩名委員持異議,主張加息。利率不變並不能證明通膨已經被擊敗。對股票而言,關鍵問題是:在價格壓力緩解的同時,企業盈利能否承受融資成本。聲明並未確定下一次決策,也未說明投資者已將多少未來緊縮計入價格。
Bureau of Economic Analysis
U.S. third-quarter GDP grows at a 3.4% annualized pace ↗
美國經濟分析局(BEA)的首次估算顯示,第三季度實際 GDP 按年率計算增長 3.4%,高於此前的 2.2%。消費支出和投資支撐了產出,儘管出口有所下降。這更支持經濟活動仍在持續的判斷,而不是經濟已經普遍陷入收縮。GDP 是總量指標,之後還會修訂;它不能說明每家公司的盈利能力,也不能確定需求進入下一季度時的強弱。
Bureau of Economic Analysis
September inflation outpaces real household income ↗
9 月 PCE 數據顯示,整體通膨年率為 3.6%,核心通膨為 3.1%。實際可支配收入下降 0.3%,實際消費支出增長不到 0.1%。因此,以美元計的消費總額上升,可能掩蓋了新增消費幾乎沒有增長的事實。如果購買力繼續走弱,即使價格上漲推高了報告中的營收,企業也可能更難維持銷量增長。
Reuters via MarketScreener
AI earnings draw scrutiny of cash generation ↗
路透社報道,Alphabet 消耗現金進行擴張,而微軟創造現金,兩家公司最初受到的市場反應截然不同,且盤中反應也發生了變化。資本支出今天可以支撐供應商的業務,卻也讓買方依賴未來回報。關鍵區別在於融資能力和業務表現,而不在於所有 AI 支出究竟是好是壞。盤中股價變動反映的是市場反應,並不能證明投資最終會帶來怎樣的回報。
Associated Press
Amazon cloud growth coexists with cash-flow pressure ↗
美聯社報道,AWS 增長強勁,但亞馬遜業績令人失望、銷售前景謹慎,過去 12 個月的自由現金流為負。股價最初在盤後下跌 7%,這是正常交易時段以外的市場反應。財務上的張力在於:計算服務的需求可能真實存在,但建設產能會消耗現金。一份報告無法證明這筆支出在整個生命週期內能否產生足夠回報。
Reuters via MarketScreener
Hormuz tanker attack underscores oil supply risk ↗
路透社報道了一起霍爾木茲海峽油輪遇襲事件,並稱 12 月布倫特原油期貨在格林尼治標準時間 10:45 上漲 2.4%,時間早於本次解讀的截點。這是即將到期合約的盤中報價,並非當日結算價,也不能證明供應損失會持續。若干擾持續,燃油和運輸成本可能上升、擠壓家庭預算並增加控制通膨的難度;若干擾持續緩解,這方面的擔憂就會減弱。
Reuters via MarketScreener
ECB balances energy inflation and rising borrowing costs ↗
路透社報道,歐洲央行維持利率不變,同時應對能源通膨和市場借貸成本上升。討論未來某個時候加息,並不等於已經宣佈未來決策。對業務涉及歐洲的美國公司而言,信貸收緊可能抑制客戶需求;匯率變化也可能影響折算後的盈利。這些影響的方向和幅度取決於具體業務敞口和匯率,而現有來源沒有量化這些因素。
三張牌,一個新角度
01背景
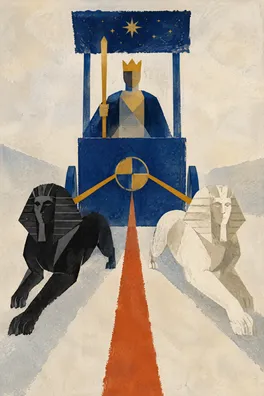
戰車
正位
戰車正位將“駕馭相反力量”的意象帶入“背景”位置。證據中可以看到這種對立:產出擴大能夠支撐公司銷售,而通膨和融資成本則可能減少最終留給股東的部分。我的審慎判斷是,增長背景有利於商業活動,但還不足以支持人們對股票估值普遍抱有信心。估值是投資者為預期未來利潤賦予的價格;銷售增長更強,並不自動意味著這個價格合理。
這張牌所體現的自我掌控,有助於同時容納兩面。想想一家為新數據中心供應設備的企業。客戶投資可以立即帶來訂單,但客戶自身可能還要等更久才能獲得現金回報。另一家銷售非必需消費品的公司,則可能面對這樣的家庭:按美元計算的支出增加了,購買力卻沒有提高。這些只是不同影響傳導途徑的條件性例子,並非對未披露訂單的斷言,也不是對任何行業的預測。
當堅定變成對某種說法的忠誠時,它就會成為盲點。如果你一直看好 AI,現金回收變慢可能會被你視為暫時的不便;如果你一直擔心經濟衰退,強勁的 GDP 也可能很容易被你忽略。今天的解讀可以把“完成”定義為弄清一個盈利驅動因素和一個融資約束。減少一次重複查看市場的習慣,用省下的時間描述哪些證據可能改變你的判斷。戰車在這裡象徵方向與克制;它並不提供市場獲勝的證據。
02壓力所在
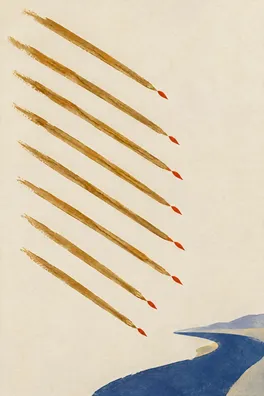
權杖八
正位
權杖八正位描繪了快速傳遞的資訊和加速發展的事件。在“壓力所在”這一位置,它的速度讓人注意到兩種時間尺度的碰撞:新聞發佈需要多久,投資收回成本又需要多久。財報和政策聲明很快就會到來;新增產能、客戶採用以及償還借款則要經過更長時間。這種錯位會讓每次更新都顯得舉足輕重,即使它仍未回答根本問題。
對大量 AI 支出,至少有兩種合理解讀。它可能是成本高昂的擴張,最終帶來持久需求和現金流;也可能跑在盈利性用途之前,因而需要更多融資。現有證據顯示,部分雲計算領域需求可觀,而部分擴張項目確實面臨現金壓力,但這些資訊並未決定最終回報。同樣,能源價格跳漲起初可能推高通膨擔憂;投入成本持續高企,才會以較慢的渠道影響利潤率和家庭需求。單憑一條頭條新聞,無法判斷哪種情景會持續。
害怕錯過(FOMO)可能促使讀者追漲一家公司最初上漲的股價;恐慌則可能讓人把一次下跌當成對整個技術領域的判決。路透社報道的市場反應變化提醒我們,除了方向,也要記錄時間。在下結論前,先確認所觀察的是盤後、盤中還是完整交易時段的結果,然後把報道中的事實與自己附加的解釋分開。速度有時確實傳遞了有用的新證據,因此暫停應當幫助理解,而不應成為忽視惡化事實的藉口。
03立足現實的應對
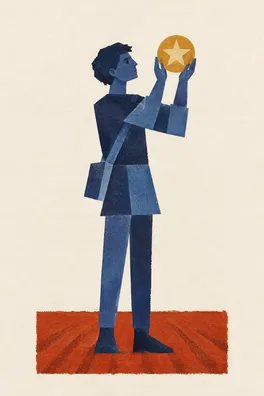
星幣侍從
正位
星幣侍從正位在“立足現實的應對”位置中,強調認真學習和務實起步。眼下有用的任務很樸素:在接受籠統的市場敘事之前,先瞭解一家企業的現金如何流動。經營現金流是企業持續經營活動產生的現金。自由現金流通常是從這筆金額中扣除資本支出後的餘額;不同定義以及租賃的處理方式可能有所不同。因此,利潤和現金回答的是相關但不同的問題,比較時需要使用一致的定義和期間。
拿一份公司的公告,追蹤營收、經營現金和投資支出。把每個數字所對應的期間寫在旁邊。季度營收強勁,同時過去 12 個月現金總額為負,兩者可以並存,並不矛盾。然後用日常語言描述一個不確定因素,例如:今天投入產能的資金,未來能否產生足夠現金,用於設備維護和進一步擴張。你不必解決這個不確定性,也能準確指出它。這個練習可以把“贏家”之類篤定的標籤,換成能夠核查的解釋。
星幣侍從也提醒我們,不要躲進無休止的準備中。把練習控制在能夠完成的範圍內,最後指出下一項重要證據,而不是繼續蒐集評論。若後續現金創造與持久需求並存,支持性判斷會更有力;若企業不斷需要融資,卻沒有相應的經濟回報,支持性判斷就會減弱。對整體經濟而言,實際收入改善、通膨持續緩和,將有助於鞏固增長仍具支撐力的看法。購買力與能源成本持續承壓,則會挑戰這一看法。這些是檢驗判斷的證據標準,不是交易指令。
綜合來看,證據支持一種有選擇、帶條件地看待韌性的方式。產出正在擴張,部分計算服務的需求也很強。與此同時,家庭購買力以及建設這些產能的成本值得審視。強勁的 GDP 可以支撐營收,卻不能保護每一家公司的利潤率。即使長期商業機會仍有可能成立,較高的融資成本也可能降低投資者賦予遠期現金流的現值。我們無法從這些來源得知,當前價格是否已經充分補償了這些風險。
對“現金承壓”敘事的另一種解釋,是一輪富有成效的投資週期:前期支出最終帶來持續營收、效率提升和現金創造。對“增長一路順暢”敘事的另一種解釋,則是通膨、能源供應受擾和信貸收緊逐漸抑制需求。聯準會按兵不動,並沒有在這兩種結果之間作出選擇;歐洲央行面臨的兩難則表明,政策可能需要同時應對通膨和信貸條件走弱。關注之後有關收入、通膨、公司現金流和投資的更新,看看這些渠道是否相互印證。單份強勁或疲弱的報告都需要放在背景中理解,不應自動外推。
這些牌為應對方式提供了結構:戰車要求明確方向,權杖八揭示速度帶來的壓力,星幣侍從則把注意力轉化為具體的學習任務。接下來一週,選定一個固定時間閱讀一手資訊,並寫下一條由三部分組成的記錄:已核實的事實、可能產生的財務影響,以及會改變你解讀的證據。再記下頭條新聞引發了什麼情緒,以及這種情緒是否符合你自己的時間跨度和承受不確定性的能力。這樣更容易在另一種意見將其固化之前,覺察確認偏誤。
一週結束時,回顧這種做法究竟加深了理解,還是僅僅變成了另一種查看資訊的儀式。如果筆記反覆把價格與業務表現混為一談,就把這兩類觀察分清楚。如果練習變得太龐大,就少跟蹤幾條說法、但看得更仔細。目標是形成一種可以修正的判斷,而不把每次修正都當成個人失敗。當市場波動讓你感到倉促時,哪一種假設會最難讓你提出質疑?
留給自己的一個問題
當一條頭條新聞讓你感到迫切時,你的反應中有多少來自經核實的財務證據,又有多少來自害怕錯過時機或判斷出錯?