市場之鏡
AI反彈遇上資本成本:財報、油價與耐心判斷
財報帶來支撐,但借貸成本與能源供應受擾仍在考驗這輪反彈。這篇反思性解讀探討如何區分短暫緩解與持久改善,並抵住追逐確定性的衝動。
· 隨機抽牌,AI 輔助解讀。僅供自省與娛樂。
這次解讀的新聞來源
新聞截點 · 2026年10月27日 清晨7:00 · New York
Associated Press
AI shares lead Monday’s Wall Street rebound ↗
美聯社報導,週一標普500指數上漲0.7%,十年期美國國債收益率為4.98%,略低於週五尾盤水平。這是可觀察到的反彈,並不能證明獲利前景已經改善。大型科技公司的業績仍有待公佈。 我的解讀是,長期收益率下降可以緩解估值壓力:當債券的替代回報下降時,投資者對未來利潤的折現程度會降低。但這點小幅變動並不能證明融資環境已發生持久變化。在基礎現金流尚未明朗之前,行情上漲也可能只是風險偏好重新升溫。
Associated Press
Fed pause expected, with inflation still unresolved ↗
美聯社的聯準會決議前瞻稱,週三作出決定之前,市場普遍預期聯準會會在10月暫停行動。這種預期並不等於決定已經作出,暫停加息本身也不等於降息。 這一區別對貸款購買商品的家庭和需要再融資的企業都很重要。政策利率維持不變可以降低眼前的不確定性,卻仍可能讓借貸成本居高不下。既然暫停行動早已在預期之中,單是宣佈暫停,新增支撐可能有限;政策解釋和未來信號或許更重要。報導並未說明之後的政策路徑有多少已經反映在每一種資產價格中。
Reuters via Business Recorder
Oil retreats as diplomacy competes with supply threats ↗
路透社報導,週一油價盤中回落的同時,各方正努力斡旋;但沙特供應和航運面臨的持續威脅,令這份緩解仍很脆弱。這些分別是價格表現和仍未解決的實物供應風險,並非供應已恢復的確認。 如果供應更有保障,讓能源價格持續維持在較低水準,運費和家庭燃油開支可能下降,從而支撐利潤率及其他領域的消費。如果油價下跌是因為需求轉弱,獲利影響就不那麼有利。能源生產商和能源消費型企業受到的影響可能相反;單條新聞無法概括整個股市。
US Bureau of Labor Statistics
September inflation provides the policy backdrop ↗
美國勞工統計局10月14日公佈的數據表明,9月消費者價格指數(CPI)環比上漲0.6%、同比上漲3.7%,其中汽油貢獻了月度漲幅的一半以上。這是較早的通膨背景,並非10月的新讀數。 能源成本解釋了當月通膨加速的大部分原因,但核心價格也上漲了0.3%。金融層面的問題在於,成本壓力會消退,還是會擴散到其他價格。持續的壓力可能限制聯準會放鬆政策的空間,並擠壓購買力;如果通膨持久回落,同時就業和需求沒有轉弱,組合就更有利。
General Motors investor relations
GM cash flow improves as profit guidance narrows ↗
通用汽車10月20日發佈的消息顯示,公司收窄了調整後營業利潤指引區間,但沒有改變區間中值;與此同時,上調了調整後汽車自由現金流區間。這是兩項不同的調整,公司指引仍然附帶條件。 現金流改善為人工智能主題之外的一家企業提供了支撐性證據,但一家製造商不能代表整體經濟。現金創造能力意味著企業有更大靈活性為營運和投資提供資金。僅僅收窄利潤區間並不等於整體獲利上調;每股收益成長也可能反映股數變化,而非需求走強。
Associated Press
Canada and Ontario announce support amid trade friction ↗
美聯社10月21日的報導提到,在貿易摩擦持續之際,加拿大和安大略省已宣佈對產業提供支持,但沒有跡象表明談判取得突破。這提供的是供應鏈背景,而不是新的貿易和解消息。 關稅推高成本時,公共支持或許能緩衝投資和就業受到的衝擊,但它不會消除貿易壁壘。對於跨境整合的製造商而言,採購來源受擾會影響邊境兩側的利潤率、交付時間和擴張計畫。宣佈支持與實際支出也會發生在不同時間。
三張牌,一個新角度
01背景
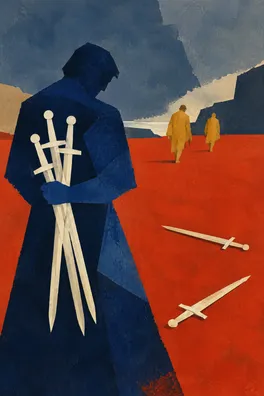
寶劍五
逆位
逆位的寶劍五位於“背景”,將注意力從爭勝轉向衝突過後仍然留下的代價。牌義容許停戰或和解的可能,同時也指出怨懟和後果仍會延續。把它作為觀察當前市場環境的反思視角,它會追問:人們是否把衝突緩和誤當成了損害已經修復?這張牌並不能證明外交停戰已經發生;有關油市的報導描述的是斡旋努力與持續存在的風險。
我的審慎判斷是,這輪反彈有一些基本面支撐,但現有證據還不足以把融資和能源壓力視為已經解決。通用汽車的現金流展望,為一切都在惡化的敘事提供了具體反例。與此同時,單日油價下跌不會立刻恢復航運可靠性,也不會逆轉企業和家庭已經承擔的成本。情緒變化與經營條件變化之間的落差,是這段市場背景的核心。
想像一下,在動蕩的一週之後,你讀到一條令人振奮的外交消息。緩解感可能讓你思考得更清楚,但如果你認定別人都知道復蘇已成定局,它也可能變成錯失恐懼(FOMO)。寫下你認為已經改善的具體成本渠道:燃油、運費、利息支出,還是客戶需求。再指出哪些事情仍未核實。另一種解讀是,你仍執著於悲觀論點,因而否定每一點改善;離開一場注定無法取勝的爭論,也可以意味著把有利證據一並記入自己的觀察日誌。
02壓力點
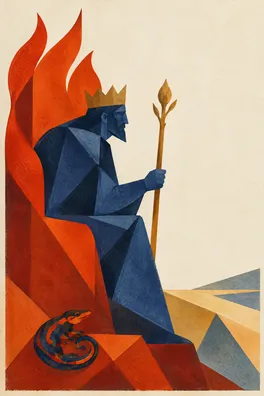
權杖國王
逆位
逆位的權杖國王位於“壓力點”。它的牌義涉及衝動的領導方式、不切實際的承諾,以及薄弱的後續落實。在這裡,象徵上的張力存在於動聽的成長故事與實現它所需的資源之間。這並非在評價任何一位高管的品格,而是邀請你用同一套標準審視各種說法,無論發言者令你興奮還是反感。
人工智能基礎設施建設可以在最終用戶尚未獲得足夠回報之前,就為供應商帶來真實訂單,並為更廣泛的經濟活動創造工作機會。這兩件事可以同時成立。如果項目需要昂貴資金,更強的收入仍可能在扣除投資和利息後留下更少現金。估值是投資者為一系列未來獲利所出的價格;即便企業經營成功,只要預期跑在兌現之前,價格仍可能要求很高。現有報導沒有準確說明市場計入了怎樣的未來利潤路徑,因此若據此自信斷言股票便宜或昂貴,就超出了證據所能支持的範圍。
實際需要留意的是,過度自信可能偽裝成堅定信念。在聽取另一份振奮人心的預測之前,先選一個關於兌現能力的問題:客戶是否在為服務付費?利潤率是否穩住?現金創造能否跟上支出?即將公佈的業績可以為這些問題提供資訊,但不會永遠替它們定論。也要容納另一種可能:如果後續需求強勁,前期集中投資可能是合理的。不要把每筆大額預算都當成浪費,也不要把雄心當成已經賺到的利潤。遇到瓶頸時,有用的做法是把它說清楚,而不是要求自己偏好的敘事通過明天的股價來證明。
03立足現實的應對
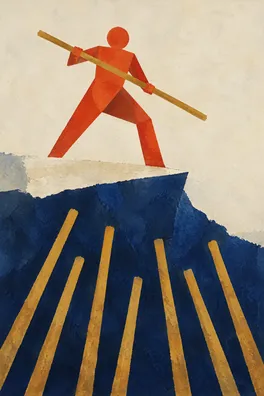
權杖七
正位
正位的權杖七位於“立足現實的應對”,代表壓力之下的勇氣,以及捍衛珍視之物。在這個位置上,值得捍衛的是你的判斷方法,以及修正判斷的能力。站穩立場,並不要求你永遠不改變觀點。這張牌所指的邊界可以保護你的注意力,讓證據有時間逐步顯現。
理財層面的自律,是把三個問題分開:發生了什麼、它可能怎樣影響現金流,以及價格已經反映了多少影響。例如,預期中的聯準會暫停行動,只有在實際發生後才能列為已發生的事實;它帶來的後果仍是有條件的,市場定價也可能已經部分計入這一預期。如果需求保持韌性,同時能源和融資成本持續緩和,利好論據就會增強。供應再度受擾、企業現金創造走弱或通膨更持久,則會削弱這一論據。收益率下降若源於成長前景惡化,也應與通膨緩和所致的收益率下降區別看待。
為接下來一週設定一條可執行的資訊邊界:安排一個時段閱讀原始公告,隨後暫停一會兒,再解讀價格提醒。給自己準備一個替代反覆查看的實際做法,例如記下一條不利於當前觀點的證據。如果某次價格變動引發恐慌,或讓你想挽回近期損失,先說出這種感受,再分析新聞。盲點是防禦式固執:如果你的邊界阻止相關新資訊進入,它就變成了一堵牆。維護一套適合自己時間跨度、能承受不確定性的可重複流程,同時保留修正的空間。
這些牌從衝突過後的局面,經過強勢承諾的誘惑,走向保護判斷力的邊界。牌意背後的經濟判斷,受到部分現金創造能力和成本可能緩解的謹慎支撐,但仍受能源供應擾動未解和融資昂貴所限制。這是對現有證據的條件性評估,並非牌陣給出的預測,也不是交易指令。
短期情緒可能隨著油價下跌或聯準會沒有帶來意外而改善。基本面需要更長時間的檢驗:客戶需求持續、獲利轉化成現金,以及投資獲得融資後不會侵蝕其自身創造的收益。一種可能是,高額支出正為持久的生產率提升奠定基礎;另一種可能是,今天供應商取得的收入掩蓋了買單企業明天回報走弱的情況。接下來的業績說明和之後的通膨數據有助於區分兩種情況;這份快照無法給出概率,也無法確定市場預期的全貌。
做一個為期一週的練習:選一項你堅信的經濟判斷。在第一次閱讀資訊時,分別用不同句子寫下已核實的事實、你設想的傳導渠道,以及什麼證據會令你改變想法。之後每次閱讀,只補充真正的新資訊。留意在沒有新證據時,查看價格的衝動是否上升:這可能暴露出焦慮或錯失恐懼,而不是確有研究需要。
一週結束時,評估重點放在推理是否更清晰、更能修正,而不是某次市場波動是否站在你這一邊。如果這項練習讓人感到負擔過重,就只跟進一個渠道,而非許多渠道;如果漏掉了重要資訊,就調整閱讀時段。逆位的牌讓你有機會退出非要爭個對錯的較量,權杖七則提醒你,值得捍衛的是你認真決定自己相信什麼的過程。
留給自己的一個問題
我的市場判斷中,哪些部分依據已核實的獲利或成本變化,哪些部分依據期待中的緩解?什麼證據能讓我修正判斷,而不覺得自己遭到了否定?