週末市場札記
油價走高,需求仍有韌性:市場不安背後的獲利考驗
能源帳單上漲與人工智慧投資成本擠壓利潤和估值。經濟活動強勁提供了緩衝;接下來的考驗是需求與現金創造能力能否消化這些成本。
· 隨機抽牌,AI 輔助解讀。僅供自省與娛樂。
這次解讀的新聞來源
新聞截點 · 2026年10月24日 清晨7:01 · New York
Associated Press
Oil climbs as U.S. stocks close broadly lower ↗
美聯社報導,週五標普500指數下跌0.5%,布蘭特原油結算價為116.72美元,上漲3.1%;能源股走高,10年期美國公債殖利率小幅升至4.99%。這些是觀察到的市場變動,並不能證明它們只有一個原因。燃油價格長期高居不下可能擠壓家庭購買力和企業利潤率;公債殖利率上升則可能提高融資成本,並降低投資人賦予未來獲利的價值。能源生產商可能受益於損害燃油使用者的價格上漲。
Reuters via Investing.com
U.S. business activity expands while selling-price pressure rises ↗
路透社報導,美國綜合活動指數初值從58.4回落至57.6,但仍顯示經濟擴張;與此同時,新訂單增強,銷售價格壓力加大。這描繪出的需求狀況比單純的衰退敘事更有韌性。然而,部分訂單反映了預防性囤貨,這可能只是把採購提前,供應商延誤也有所惡化。我的解讀是,近期營收仍有支撐,但通膨和供應限制可能使這種支撐代價更高、分布也更不平均。
Meta Platforms Form 10-Q, SEC
Meta details infrastructure spending and financing needs ↗
Meta季度文件預計,2026年資本支出將達到1,350億至1,450億美元,並提及可能透過債務、股權或其他安排進一步融資。管理階層預計公司的資源和現金流足以履行承諾;這是公司的判斷。當前支出可以支撐基礎設施供應商的業務,同時要求買方未來創造現金報酬。借款會增加融資費用,發行新股則可能稀釋現有股東權益,具體取決於條款。這份文件並不能證明該投資會取得足夠報酬。
Associated Press
Selected Canadian goods receive U.S. tariff exemptions ↗
美聯社報導,美國對加拿大商品徵收的50%關稅中,部分商品獲選擇性豁免,包括某些包裝材料、合板和機械設備,措施於10月30日生效。減免可能降低受影響進口商的投入成本,或給企業留下調降客戶價格的空間。實際受益程度取決於豁免範圍、合約安排以及企業如何分配節省的成本。這是部分企業抵銷成本壓力的一項具體利多,並不能證明貿易不確定性或通膨已普遍消退。
Associated Press
Fed, inflation, growth and earnings reports approach ↗
美聯社的日程預告顯示,下週將有聯準會決議、消費者信心、初值GDP、PCE通膨數據和大型企業財報。有關聯準會暫停行動的說法是預期,並非結果。美聯社和路透社對GDP的預測不同,因此這份解讀不採用某一個所謂的共識成長數字。真正值得關注的是:數據是否顯示需求持久、成本回落,還是成長依靠支出支撐,卻讓家庭和企業的負擔更加沉重。
三張牌,一個新角度
01背景
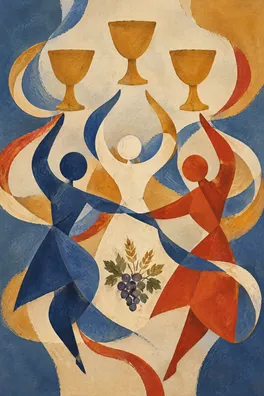
聖盃三
逆位
逆位聖盃三將社交摩擦、過度放縱和不可靠的支持帶入「背景」位置。作為反思的視角,它讓我們思考:共同分享的市場敘事如何變成要求所有人認同的壓力。經濟證據本身並不一致:油價上漲是成本衝擊,而活動調查仍顯示經濟擴張。無論是一個群體為每則人工智慧新聞歡呼,還是反覆聲稱每次下跌都代表崩盤,都可能讓人更難看清這兩面。牌面和群體意見都無法確定市場走向。
從財務角度來看,面對持續的成本壓力,我對整體獲利成長能否持久抱持謹慎態度,但並不認為需求已經崩塌。具有定價能力的企業可能透過漲價保護利潤率;它們的客戶用於其他消費的餘裕隨之減少。燃油使用者和能源生產商面對同一油價,處境可能大不相同。因此,以現價計量的名目銷售額強勁,也可能與購買力減弱同時出現。調查中顯現的價格壓力,值得我們繼續追蹤這種區別。
如果別人談起輕鬆獲利時你感到被排除在外,不妨留意害怕錯過行情的心情是否改變了你判斷證據的標準。暫時離開一場重複兜圈子的市場討論,慢慢讀一份原始報告。寫下其中關於需求、成本和現金的內容,再和一位願意聽取不同意見的人討論其中的不確定性。另一種解讀是,你的圈子確實在提供支持:保留這份連結,同時放鬆自己必須擁有同等信心的要求。
02壓力焦點
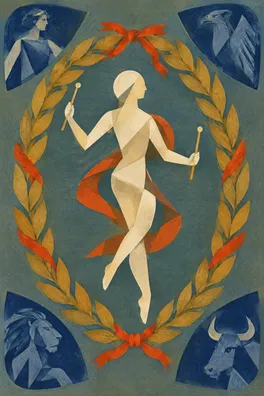
世界
逆位
逆位世界象徵尚未完成的過程,或缺少最後一步。在「壓力焦點」位置,它對應投資支出與已證實的經濟報酬之間的落差。Meta揭露的基礎設施計畫證明了支出意向,卻不能證明每一美元都能創造足夠利潤。供應商可能早早收到訂單,而擴建產能的企業還不知道這些產能最終能滿足多少持續的客戶需求。這裡的象徵關聯是「尚未完成」,並非預測人工智慧投資會失敗。
財務上的張力在於獲利潛力與為這種潛力付出的價格之間。資本支出現在就要動用現金,而長期資產的費用通常會隨著時間逐步計入會計獲利。因此,僅看目前獲利數字,可能不足以判斷投資之後還剩多少現金。如果融資成本持續偏高,報酬延遲就更加重要,尤其是依賴外部融資的企業。反過來,若新增產能能帶來重複收入,也可能證明大規模投資是合理的。現有證據無法說明這兩種情況在估值中各自已經反映到什麼程度。
確認偏誤會讓缺少的那一步變得隱形:樂觀者可能把支出本身算作成功,懷疑者則可能把它算作浪費。在閱讀下一輪業績之前,先明確哪些證據會讓你朝任一方向調整看法,例如投資後現金創造能力更清楚、需求更可信,或對融資的依賴不斷上升。這裡的「完成」意味著形成證據更充分的判斷,而不是達到絕對確定。如果企業有意先投資、後實現收入,就應採用符合這一階段的里程碑,而不是要求立刻見效。
03立足現實的因應
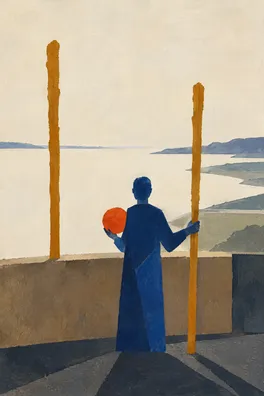
權杖二
逆位
逆位權杖二涉及視野狹窄、計畫不周以及對陌生領域的畏懼。它出現在「立足現實的因應」位置,邀請你適度拓寬研究方法。經歷艱難的一段行情後,沿用熟悉的解釋,可能比審視矛盾證據更讓人安心。然而,只盯著油價新聞,或只看樂觀的活動數據,都可能讓計畫忽略另一項因素影響獲利的傳導管道。
在做出任何財務決定前,可以用低成本方式進行對照觀察:追蹤一家使用燃料的企業,以及一家銷售基礎設施的企業,不投入資金。思考哪些成本可以轉嫁、客戶可能做何反應,以及擴張是由內部資金還是外部融資支持的。這是學習練習,不是對任何產業的建議。它將眼前的市場情緒與利潤率、現金需求和需求變化的較慢進程連結起來。如果資訊缺少,就記下這個缺口,不要用假設把它填上。
過度謹慎可能演變成沒完沒了的研究,正如過度自信可能導致倉促下結論。設定明確的閱讀時段,然後暫停反覆查看價格。把你自己的投資期限和承受不確定性的能力,與想要挽回虧損或追逐上漲行情的衝動分開審視。目標是形成能吸收新事實、反覆使用的流程。如果這項練習讓你更困惑,就把問題縮小到一個關於成本或融資的問題,而不是再打開更多螢幕。
核心經濟判斷是:經濟活動有韌性,為獲利提供緩衝,但油價、供應限制和高昂投資成本讓成長品質變得更加重要。科技股短暫回升本身不能回答現金報酬的問題,正如市場普跌也不能證明經濟立刻收縮。選擇性關稅減免為局部企業帶來實在好處,但涵蓋範圍有限,不能據此認定成本壓力已普遍逆轉。
如果後續報告顯示價格壓力緩和、訂單保持穩健,且投資後的現金創造能力改善,這一判斷會更趨樂觀。如果客戶抵制漲價、成本持續上升,或融資需求擴大卻沒有令人信服的營運報酬,風險就會更令人擔憂。另一種解釋也成立:當前投資可能在建構有用產能,而需求仍足以消化成本。這裡沒有完整的估值或市場預期資料,因此不能斷言這些風險尚未反映在價格中,也不能斷言市場已充分計入了這些風險。
三張逆位牌共同勾勒出一條反思路徑:減少對群體認同的依賴,找出尚未補足的證據,並改善已經過於狹窄的計畫。下週可以記一本三欄日誌,分別寫事實、解讀和情緒衝動。每天在預定的一個檢視時段,記下一項進展以及一條可能挑戰當前觀點的證據。如果衝動來自恐慌或害怕錯過行情,就把下一次查看資訊的時間稍微延後,先描述清楚實際影響獲利或融資的管道。如果這項練習變成另一種強迫式盯盤習慣,就調整做法;少一些、依據更充分的紀錄已經足夠。
留給自己的一個問題
我的市場觀點中,哪些部分建立在經核實的需求、成本或現金創造能力之上?哪些部分只是因為身邊的人一再重複,才顯得越來越可信?