市場之鏡
AI現金考驗、油價成本衝擊:在拋售後規劃下一步
強勁營收並未回答投資能否帶來回報。今天的牌陣權衡 AI 融資、能源成本與就業韌性,並探討如何檢視市場敘事,不讓恐懼接管判斷。
· 隨機抽牌,AI 輔助解讀。僅供自省與娛樂。
這次解讀的新聞來源
新聞截點 · 2026年10月23日 清晨7:00 · New York
Reuters via Moneycontrol
Meta raises the floor of AI spending guidance and plans a new share class ↗
路透社報導,Meta 季營收高於 LSEG 預估,第四季營收展望也高於市場預估。同時,公司將全年資本支出區間下限上調至 1,350 億美元,上限維持在 1,450 億美元,並宣布新增一類無表決權股份以支援融資。營收成長與創造未來成長所需的成本,是兩個不同的問題。 資本支出用於購置能長期服務客戶的資產;這些支出會先耗用現金,完整回報則尚未可知。我的解讀是,需求證據仍具支撐力,但從銷售額轉化為可供股東運用的現金,這條路徑還需要更仔細檢視。新股可能擴大融資選項,若實際發行,則可能稀釋既有股東的持股。單憑這項公告,無法確定稀釋幅度,也無法判定投資能否帶來足夠回報。
Reuters via Metrobank Wealth Insights
Oil rises as attacks increase concerns about Gulf supply ↗
路透社將週四油價上漲與沙烏地目標遭遇更多攻擊,以及市場對波斯灣供應的憂慮連結起來。布蘭特原油期貨在格林威治標準時間 06:26 報每桶 111.64 美元,這是盤中觀察值,不是收盤價。報導也提到美國原油庫存單週下降。這些事實顯示供應風險存在,但無法確定中斷會持續多久。 若能源價格維持高檔,無法轉嫁成本的企業可能受到運輸與生產成本擠壓。把成本轉嫁給客戶或許能守住利潤率,卻也可能壓縮家庭的消費能力,並削弱其他領域的需求。石油生產商或許能以較高價格出售產品,但營運曝險與成本也同樣重要。這是有條件的獲利與通膨傳導途徑,不代表每家能源公司都會受惠,也不表示一定會再度升息。
U.S. Department of Labor
New jobless claims fall while continuing insured unemployment rises ↗
美國勞工部公布,截至 10 月 17 日當週,初領失業救濟人數為 194,000 人,低於修正後的 200,000 人。另一項數據顯示,截至 10 月 10 日當週,持續領取失業保險的人數升至 1,728,000 人。兩項指標涵蓋的週期與族群不同,不應相加,也不能視為整體勞動市場的全貌。 初領人數偏低,足以制衡「經濟即將全面崩跌」的說法:新增裁員較少,有助維持薪資收入與消費者帶來的營收。持續申領人數上升則讓這份安心打了折扣,因為已在領取給付的人可能有不同處境。無論哪一組數據,都無法單獨判定招聘力道、家庭購買力或聯準會的政策方向。若要把單週數據轉化為總體經濟結論,我會先觀察就業與支出證據是否出現持續變化。
Reuters via MarketScreener
Treasury yields fall sharply despite an oil price jump ↗
路透社較晚發布的盤勢評論記錄到,週四美債殖利率沿各天期曲線最多下跌 20 個基點,同時布蘭特原油價格升破每桶 112 美元。1 個基點是百分之一個百分點。報導也指出,那斯達克指數下跌 2.6%,半導體指數下跌 6.7%。這些是週四盤中的實際反應,不是對週五的預測。 公債殖利率下降,可能降低用來評估企業未來現金流的折現率,之後也可能減輕部分融資成本。然而,避險買盤推升債券價格、帶動殖利率下跌時,市場對成長的信心也可能正在轉弱。企業借款成本還取決於貸款人要求的額外信用風險補償。因此,同一時間股價下跌,並不能證明所有企業都已享有更低融資成本,也不能證明聯準會已改變政策方向。
Reuters via MarketScreener
Kering and Holcim results produce sharply different European reactions ↗
路透社較早發布的歐洲盤報導,在企業財報表現中提供了一組值得比較的例子:Gucci 季銷售下滑後,開雲集團(Kering)股價下跌 10.4%;Holcim 的銷售與獲利優於預期,並上調全年獲利預測後,股價上漲 5.2%。這些數字反映的是早盤,不是當日最終收盤。 這種對比提醒我們,應在共同的市場避險情緒之下檢視各家企業的實際表現。單一奢侈品牌銷售疲弱,不能完整代表全球消費需求;單一水泥公司業績較佳,也不能證明營建業正蓬勃發展。分析股票時,真正有用的問題是各企業的銷量、定價、成本,以及把營收轉化為獲利的能力。這份盤中快照無法告訴我們,利多或利空有多少已反映在兩家公司各自的估值中。
三張牌,一個新角度
01背景
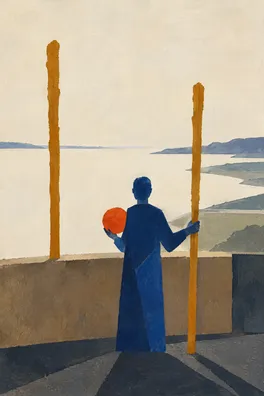
權杖二
正位
正位權杖二落在「背景」位置,帶出在既有基礎上規劃的意涵。它著重的是是否擴展的選擇,而非擴張已經實現。這個區別正好呼應今天的經濟問題:大筆投資承諾與強勁營收證據可以同時存在,但未來現金回報仍充滿不確定性。報導提供事實;這張牌則提供一種檢視我們如何回應事實的方式。
我的審慎看法是,AI 融資需求與能源供應風險再起,兩者加在一起,讓整體股市前景更顯脆弱;不過,初領失業救濟人數偏低,也不支持我們假定家庭需求會立即崩跌。這些因素的傳導途徑並不相同。AI 支出現在可以支撐供應商與生產能力,卻可能讓支出者延後取得現金回報。若油價居高不下,則可能侵蝕更廣泛經濟中的利潤率或購買力。這兩種影響都不該被簡化成「成長很好」或「市場很差」這種單一標籤。
想像自己覺得必須在下一個開盤鐘聲響起前,選定所有可能方向。這張牌的開闊視野提醒我們,可以寫下兩種合理情境:一是投資帶來有用的回報,同時能源供應中斷趨緩;二是現金需求居高不下,成本壓力也擴散至需求面。針對每種情境,列出一項好處、一項代價,以及一項仍待查證的事實。這是研究練習,不是投資組合指示。盲點在於用複雜情境推演,逃避承認目前估值與市場已反映的預期仍不清楚。好的規劃會讓這些缺口清楚可見,也會指出哪些證據值得等待。
02壓力點
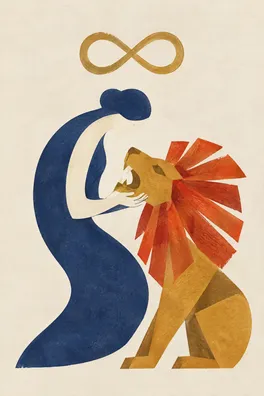
力量
逆位
逆位力量落在「壓力點」。依牌義,它涵蓋信心動搖、情緒衝動,以及想用強硬掩飾不安的傾向。在這裡,它反映的是成長、資金與通膨訊號各自指向不同方向時,勉強讓自己顯得篤定所承受的壓力。它並不是說企業、投資人或經濟體很軟弱,而是在問:不確定性會如何改變我們處理證據的方式?
營收優於預期可能引發怕錯過行情的焦慮;產業股價急跌又可能讓同一個人陷入恐慌。這兩種反應都可能跳過財務問題。銷售額高於預估,本身不足以證明估值有吸引力;股價下跌,本身也不足以證明長期需求正在惡化。同樣地,認為美債殖利率下降就能拯救所有估值,這種令人安心的想法忽略了未來現金流預期可能轉弱,或企業信用融資成本可能上升。真正的壓力,是把一項看得見的事實當成所有問題的答案。
試著留意某則標題何時變成對自己能力的判決:「我錯過了」或「我早該知道」。說出背後的限制,例如沒有足夠時間閱讀公告,或不清楚融資條件。找一位你信任的人,請他挑戰你推理中的一個因果連結,而不是替你做財務決策。逆位力量也可能指向過度壓抑自己:把所有疑慮都吞下去,並不比看到每則快訊就反應更有助於理解。短暫停下來,若能讓你重新分辨事實、假設與情緒,這段停頓就有用。
03踏實的回應
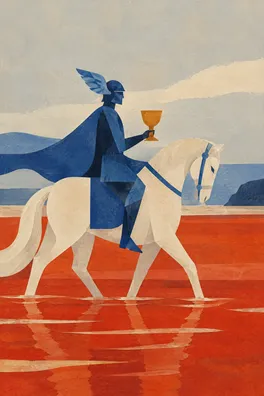
聖盃騎士
正位
正位聖盃騎士讓「踏實的回應」帶有關係性,也更審慎周到。這張牌的意涵是,透過體貼的邀請或富有想像力的行動來表達感受。在這個位置上,邀請可以是一場沒有壓力的談話,聊聊市場敘事對你意味著什麼。目的是讓憂慮有一種有用的表達方式,同時尊重自己的界線,也尊重對方是否願意參與。
例如,邀請一位你信任、願意和你討論新聞與來源證據的人,一起看看一段簡短的日記:「我們能不能花十五分鐘,檢查我的解讀有哪些地方超出了來源資料?」把已查證的事件寫在一欄,把你推測的獲利或估值傳導途徑寫在另一欄,再把缺少的證據列在第三欄。如果你發現自己只蒐集 AI 樂觀論調,或只留意油價相關的警訊,就刻意讀一次最有力、且切題的反方論點。反覆刷新同一個價格,不會增加另一項獨立證據。
聖盃騎士的理想主義也有盲點:一個動人的敘事,可能只是因為優雅地說出希望或恐懼,就讓人覺得它是真的。保留談話中的溫度,接著問自己:什麼證據會推翻這個敘事?投資之際現金創造能力也同步改善,會強化較正面的 AI 論點;若資金壓力持續,回報卻仍不明朗,就會削弱它。供應與能源成本持續緩解,會減輕利潤率疑慮;若中斷持續且需求轉弱,疑慮就會加深。這些是有條件的檢核,不是從牌面推導出的預測。
今天的財務判斷對未來現金需求與當前成本壓力並存抱持審慎態度,就業則提供一項重要的制衡因素。最有力的另一種解釋是,生產性投資與依然有韌性的收入,足以支撐企業成長,而能源供應中斷最後只是暫時現象。現有證據還不能判定哪種解釋成立,這份盤中快照也無法可靠衡量這兩種情境各自有多少已反映在整體市場價格中。猛烈拋售顯示市場承擔風險的意願改變了,卻沒有替資產算出公平價值。
三張牌描繪出一段反思歷程:權杖二比較不同方向,逆位力量察覺想強求確定答案的衝動,聖盃騎士則把那份不安轉化為深思熟慮的交流。這段歷程的用處,正是它沒有提供市場預測。它協助我們把價格帶來的短期情緒震盪,和檢視營收、利潤率、資本需求及融資情況這些較緩慢的工作分開。
接下來一週,選定每天一個閱讀時段和一個追蹤問題,而不是試圖監看所有事情。先寫三行紀錄:發生了什麼事、可能如何傳導至企業現金流,以及什麼證據會改變你的解讀。加入一篇新文章前,先問它是否帶來新證據,還是只重述已知事件。週末回顧時,看看觀點改變是因為證據有變,還是因為文字變得更嚇人或更令人振奮。如果這個習慣讓你忍不住反覆查看,就縮短閱讀時段,並減少追蹤的新聞數量。
透過回顧,重新把新聞和自己的時間尺度、承受不確定性的能力連結起來,不必逼自己立刻交易。即使最後的答案是「我需要更多證據」,規劃依然有用。當你用白話解釋一則標題如何一路影響企業獲利時,哪一項假設會變得比較難以自圓其說?
留給自己的一個問題
市場波動讓我想立刻得到確定答案時,我的看法中哪些部分已經查證、哪些只是推測?什麼證據真的會改變我的想法?