市場之鏡
產出強勁,資金成本高昂:檢視股市背後的根基
晶片獲利與工業成長提供支撐,但通膨、能源供應中斷與融資成本,都值得仔細檢視:既要看獲利品質,也要留意自己急於反應的衝動。
· 隨機抽牌,AI 輔助解讀。僅供自省與娛樂。
這次解讀的新聞來源
新聞截點 · 2026年10月19日 清晨7:00 · New York
Reuters via Investing.com
US inflation accelerates in September ↗
路透社報導,9 月消費者物價較 8 月上漲 0.6%,較去年同期上漲 3.7%。月增幅符合經濟學家調查預期,年增幅則高於預期。這限制了貨幣政策輕易紓困的空間,但無法證明聯準會下一步會如何決策。物價持續上漲可能壓縮家庭購買力與企業利潤率;抑制通膨的措施也可能讓融資維持昂貴。最終影響取決於薪資、定價能力與需求,光憑這次數據無法定論。
Federal Reserve
US industrial output rises, led partly by utilities ↗
聯準會報告指出,9 月工業生產增加 0.7%,其中製造業增加 0.3%,公用事業增加 3.5%。這顯示經濟活動仍在持續,但公用事業的貢獻意味著,不宜將總體數字解讀成製造業普遍繁榮。產能利用率仍低於長期平均。對工業企業的獲利而言,客戶訂單能否持續、產能能否創造利潤,比從單一個初步月份推估趨勢更重要。
DIGITIMES
TSMC reports another record quarterly profit ↗
DIGITIMES 公開的業績摘要報導,台積電第三季獲利年增 68.7%,受惠於用於人工智慧的先進晶片。這是供應商獲利的具體證據,但無法證明每一家算力採購者都能從支出中獲得足夠報酬,也無法證明任何特定股票估值合理。在同一投資週期中,供應商與客戶可能處於截然不同的位置。
Kiplinger
Technology shares weaken as AI spending faces scrutiny ↗
Kiplinger 報導,受半導體持續疲弱及市場檢視人工智慧支出的影響,週五那斯達克指數下跌 2.1%,標普 500 指數下跌 1.1%。報導所列 10 年期美國公債殖利率接近 5.089%。這些是已觀察到的市場結果,並非必然崩盤的診斷。投資人要求的報酬率上升,可能降低他們賦予遠期獲利的現值。報導也描述聯準會發言期間,市場對 10 月政策的預期有所變動;這項有特定日期的觀察,無法說明本期截稿時的預期。
Reuters via Euronext
Oil falls after Russian sanctions waiver; shipping risks persist ↗
路透社報導,美國豁免新的俄羅斯制裁與關稅後,布蘭特原油期貨於週一格林威治時間 06:19 下跌 2.08%,至每桶 107.57 美元;與此同時,波斯灣航運中斷仍在持續。這是特定時間的期貨報價,不是之後的收盤價。燃料供應增加可能降低運輸成本、減輕家庭壓力,但政策許可本身不會讓實體原油自動送達。對利潤率和通膨來說,供應持續改善比單次緩解更重要。
Reuters via MarketScreener
China growth improves while domestic demand remains uneven ↗
路透社報導,中國第三季國內生產毛額年增 4.5%,高於前一季,也超過調查預期的 4.4%。9 月零售銷售僅增長 1.1%,房地產投資則持續大幅萎縮。這種組合顯示工業與出口仍具韌性,卻未能證實家庭消費已普遍復甦。對中國銷售的企業而言,若客群分別是工廠、消費者或房地產業者,營收結果可能大不相同。GDP 優於預期,無法消除這些差異。
三張牌,一個新角度
01背景
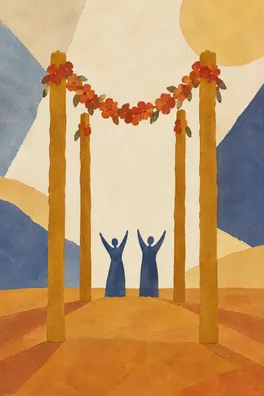
權杖四
正位
正位權杖四象徵根基、共同支持,以及值得肯定的階段性成果。在「背景」位置,它邀請我們辨認究竟是什麼支撐著經濟。工業生產數據和台積電業績,提供了經濟活動與實際獲利的具體例子。科技股下跌,並不代表生產能力和需求已經消失;這些事實支持這項審慎判斷。牌面提供根基的意象,報導則提供證據。
根基也可能不均衡。製造業成長慢於整體工業產出,而晶片供應商獲利強勁,並不能衡量其客戶最終會取得多少報酬。中國的成長組成也再次提醒我們,工業強勁可能與家庭消費謹慎並存。我的看法是,這些事實支持繼續檢視企業基本面,但不足以廣泛斷言股票便宜或所有需求都健康。這裡的證據並未顯示個別股價已經反映多少樂觀或悲觀。
如果你覺得每則利多都值得慶祝,不妨精確記下一項真實進展:報導的業績、涵蓋期間,以及它描述的是哪家企業。接著寫下它仍未回答的問題。把這項區別分享給一位願意思考的讀者,可以帶來這張牌所喚起的歸屬感,而不必以認同作為代價。盲點在於把熟悉的投資社群當成其說法正確的證明;真正支持你的群體,應該讓異議更容易表達。
02壓力點
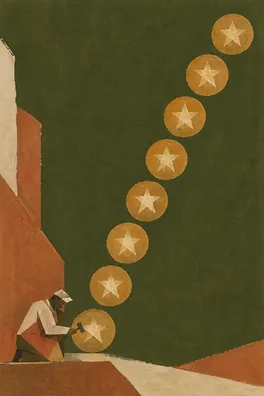
星幣八
逆位
逆位星幣八呈現品質、努力與目標之間的失衡。在「壓力點」位置,它讓我們留意大量支出與創造持久價值之間的差異。人工智慧基礎設施可能為供應商帶來當期銷售,但採購這些算力的企業仍須把它轉化為營收與現金。這是投入資源能否帶來報酬的經濟問題,並非牌面作出的裁決。供應商獲利強勁與投資人感到不安可以同時成立,任何一項事實都不會抵銷另一項。
融資帶來第二條影響途徑。借款昂貴時,專案需要更強的未來現金創造能力,才足以證明成本合理。殖利率上升也提高了投資人可在其他地方尋求的報酬,可能壓低他們願意為未來股票獲利支付的價格。能用內部資金支應投資的企業,與仰賴反覆借款的企業,面臨的限制可能不同。此處沒有逐家公司的融資時程、目前估值指標或完整的獲利預期資料,因此把整個產業說成安全或失靈,都會過度武斷。
逆位也描繪了投資研究的陷阱:一端是草率下結論,另一端是陷入無止盡的細節,卻沒有決策標準。下次閱讀財報前,先選定少數幾個問題,聚焦營收品質、營運成本,以及維持成長所需的現金。訂下停止時間,再請一位可靠的人指出哪項假設最值得質疑。看盤時間更長,不會自動帶來更好的分析。如果答案仍無法取得,就記下這項資訊缺口,不要用害怕錯過或確信泡沫必然破裂來填補它。
03務實應對
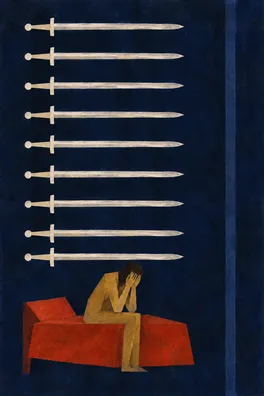
寶劍九
逆位
逆位寶劍九可能表示憂慮開始能說出口並逐漸緩解,也可能表示恐懼愈發隱蔽。在「務實應對」位置,這種兩面性很重要。油價期貨回落,可能讓人覺得所有風險都可以忽略;科技指數下跌,則可能讓人覺得所有擔憂的結果都已經發生。兩種情緒變化都不能證明獲利、通膨或供應將如何發展。值得反思的是,新資訊究竟改變了你的理解,還是只改變了感受的強度。
找一位你信任的人談談一項具體憂慮,並明確說明你需要什麼幫助;例如,請對方聽你分辨已觀察到的事實與有條件的情境。把事件、可能影響經濟的途徑,以及仍缺少的證據分別寫成三行。如果擔心能源,就區分已宣布的豁免、實際可取得的燃料,以及企業把成本轉嫁給客戶的能力。這能讓憂慮有可檢視的形狀,而不必假裝不確定性可以消除。
依照你的責任和時間範圍安排固定的資訊檢視時段;如果反覆查看沒有帶來新證據,就先停下來。降低資訊流量,只有在你仍會檢視重大進展時才有用;完全避開資訊,反而符合這張牌較隱蔽的一面。討論或暫停之後,留意自己能否說出什麼條件會改變你的看法。這比徹底平靜下來,或找到一個和你有相同恐懼的人,更能顯示你保有觀點。
對金融局勢的看法應審慎而有辨別力:生產活動與供應商獲利提供支撐,但通膨、能源脆弱性和昂貴資金,讓成長能否持續及如何融資成為核心問題。短期信心回升本身不會改善現金創造能力。同樣地,市場賣壓本身也不能證明實體經濟已停止擴張。權杖四問什麼值得信任;逆位星幣八問投入是否能回本;逆位寶劍九則問我們的方法是否還留有思考空間。
若實體燃料供應持續改善、價格壓力更廣泛地緩和,且獲利揭露能把投資與客戶需求及現金創造連結起來,較樂觀的解讀就會更有根據。若供應中斷持續、成本擴散至利潤率和家庭支出,或企業融資需求增加卻仍看不清報酬,這種解讀就會減弱。另一種解釋也值得重視:目前的投資最終可能充分提升生產力,進而支撐更強的獲利。這些來源無法確定其時程、規模,也無法說明投資人已經反映多少預期。生產潛力與融資負擔都應納入分析。
接下來一週,在你選定的時間簡短記錄證據。寫下一項事實、一條它可能影響營收、成本或估值的途徑,以及一項會挑戰你目前解讀的觀察。再記下讓這則新聞格外吸引你的情緒:害怕錯過、害怕損失,或樂於證明自己正確。請信任的人質疑其中的因果關係,而不是預測價格。如果這項練習變成反覆監看,就調整做法;目標是建立更清楚的標準和可持續的資訊節奏。如果下一項證據與之矛盾,哪個假設會是你最難修正的?
留給自己的一個問題
市場新聞讓你覺得很急迫時,什麼證據能幫你分辨:改變來自企業基本面,還是來自你自己的恐懼或興奮?