週末市場札記
經濟活動展現韌性,信心依然脆弱:通膨壓力下的獲利表現
強勁的芯片業績和產出增長支撐經濟活動,而通膨與融資風險使股票估值更復雜。這次解讀關注如何區分財務證據與沖動反應。
· 隨機抽牌,AI 輔助解讀。僅供自省與娛樂。
這次解讀的新聞來源
新聞截點 · 2026年10月17日 清晨7:00 · New York
U.S. Bureau of Labor Statistics
September inflation rises, led by gasoline ↗
美國勞工統計局報告稱,9月消費者價格當月上漲0.6%,同比上漲3.7%。汽油價格貢獻了當月漲幅的一半以上,剔除食品和能源後的價格也有所上漲。我的解讀是,這些情況放在一起,使“燃油通膨只是暫時現象”這種簡單說法變得不那麼站得住腳:家庭的購買力受到擠壓,企業的成本或需求也可能承壓。僅憑這份報告,無法確定聯準會下一步的決定,也不能據此認定會出現衰退。
U.S. Census Bureau
Retail sales rise in dollars, without adjustment for prices ↗
美國人口普查局報告稱,9月零售和餐飲服務銷售額環比增長0.8%,且8月數據上修。這說明以美元計的消費支出具有韌性,但這些數字並未剔除價格上漲。帳單金額更高,不一定代表購買的商品更多。對於面向消費者的企業,接下來值得關注的是,扣除成本後,銷售數量和利潤率是否仍然健康。用整體消費者價格指數漲幅減去零售額增幅,並不能精確衡量實際銷售,因為兩者涵蓋的商品籃子不同。
Federal Reserve Board
Industrial output grows with uneven components ↗
聯準會報告稱,9月工業產出增長0.7%,其中製造業增長0.3%,公用事業產出的增幅則大得多。汽車及零部件產出下降3.0%。這些初步數據支持經濟活動仍在延續,同時也說明為何不能把整體標題視為各領域都同樣強勁。我的條件性判斷是,只要實際訂單和產出持續,工業企業獲利就可能繼續獲得支撐;各組成部分表現不一,意味著個別公司仍可能令人失望,也不足以證明製造業全面繁榮。
Reuters
Warsh sees resilient investment but gives no rate-path signal ↗
路透社報導,聯準會主席凱文·沃什稱,投資帶動的韌性仍在,而近期需求先於人工智慧帶來的生產力效益出現。他沒有預告下一次利率決定。這個時間順序在經濟上很重要:建設產能會立即帶來支出,效率提升則可能稍後才出現。如果需求超過可用供給,通膨可能持續,融資條件也可能繼續偏緊。他對未來生產力的樂觀看法是政策制定者的判斷,並非未來獲利的證明,也不代表承諾暫停升息。
Reuters
TSMC posts record profit while planning cautiously for 2027 ↗
路透社報導,台積電季度利潤創紀錄,同比上漲69%,高於報導中引用的分析師預期,公司同時上調了全年營收增長展望。公司還表示,對2027年的消費市場和價格敏感型市場保持謹慎。這提醒我們要區分當前人工智慧供應商的獲利表現與所有終端市場的健康狀況。供應商業績強勁,本身不能證明客戶未來的人工智慧營收足以支撐其支出,也不能說明每一項相關股票估值都具吸引力。
Reuters
Dollar weakens as October hike expectations fade amid AI concerns ↗
路透社在週五的報導中觀察到美元走弱、美國公債收益率趨穩,同時人工智慧相關股票下跌,部分信貸市場也出現壓力。報導引用的期貨市場快照顯示,市場認為聯準會10月維持利率不變的機率為83%;這是不斷變化的市場定價,並非承諾。利率預期趨穩與人工智慧相關擔憂並存,這一點很重要:對下一次會議的寬慰可以提振情緒,卻無法解決債務償付和業務回報方面的問題。這篇報導沒有告訴我們,各檔股票的價格已經反映了多少此類風險。
Reuters
Some Iranian fuel cargoes pass despite blockade; scale is limited ↗
路透社報導稱,盡管存在封鎖,仍有證據顯示伊朗出口了少量液化石油氣和航空燃油;不過,船舶追蹤方式以及船隻通行意味著什麼,仍有重要爭議。報導提到的貨運量僅為此前出口量的一小部分,而且沒有證實原油供應已經恢復。因此,我不會把這些貨船視為能源壓力已經結束的確證。對用油企業和家庭預算來說,若要確認情況持久改善,還需要更廣泛、持續的供應證據;這篇報導沒有提供這些貨運對股市反應的量化數據。
三張牌,一個新角度
01背景
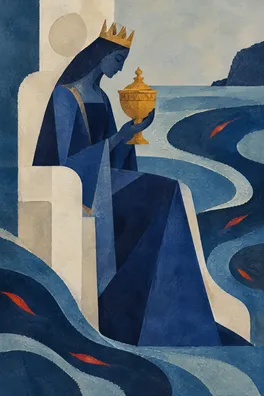
聖盃王后
正位
正位的聖盃王后為“背景”位置帶來敏銳感受力與細緻傾聽。作為反思的視角,她邀請我們理解,同一個經濟對支付燃油費用的家庭和受益於投資支出的企業而言,感受可能大不相同。通膨和零售數據說明了價格與美元銷售額,卻無法告訴我們每個家庭都過得寬裕。留意這一區別有助於改善財務判斷,因為家庭的消費余地最終會影響企業需求。
我的審慎判斷是,證據顯示經濟有韌性但承受著顯著壓力,而不是可以輕松擴張的把握。產量增長和強勁的芯片業績構成支撐,但都不能消除其他企業可能受到成本擠壓的可能性。無法轉嫁成本的能源密集型企業可能損失利潤率;若提價,或許能保住利潤率,卻可能流失顧客。這些是有條件的傳導渠道,並非針對特定公司的已報告結果。
聖盃王后的共情力在讓我們對這些差異產生好奇時很有用。它的盲點則是吸收所有人的焦慮,並把這種強烈情緒誤當成經濟普遍惡化的證據。如果令人不安的評論讓你覺得必須立即行動,先寫下報導描述的是誰的經歷,以及它可能改變哪項財務變量。和親近的人討論新聞時,可以問問對方是想要幫助來理解新聞,還是只想有人陪伴。傾聽並不意味著你必須接受對方對市場的結論。
02壓力點
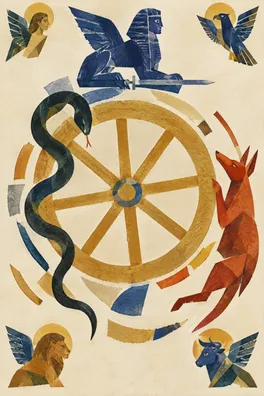
命運之輪
正位
“壓力點”位置中的正位命運之輪,象徵週期和外部力量可能改變原本看似令人信服的敘事。它所暗示的有利契機,並不是市場即將上漲的證據。這裡值得關注的張力在於:投資週期正在帶來當下獲利,而維持這種獲利還需要合適的融資條件和客戶經濟效益。台積電的業績支持前一部分;對人工智慧領域借款方的擔憂,則讓後一部分仍無定論。
估值是投資者為預期的未來經營回報所賦予的價格。即使當前利潤改善,當投資者因不確定性而要求更高回報,或融資成本減少未來可供股東支配的現金時,股票仍可能承壓。反過來,在經濟改善尚未明顯顯現之前,信心也可能先行恢復。市場轉而預期10月暫停升息的報導,說明政策敘事可以多快轉向,卻不能證明通膨或借貸成本已持久得到解決。
這正是錯失恐懼和確認偏誤容易滋長的環境。看到強勁的獲利標題後,你可能只尋找投資熱潮會延續的理由;市場拋售後,也可能把同樣的謹慎解讀成崩盤的證明。把兩種解釋並排寫下來。訂單持續、現金不斷產生、客戶能從支出中取得回報,都會增強偏建設性的判斷;訂單取消、利潤率惡化或融資困難則會削弱它。命運之輪提醒我們保持適應力:證據變化時修正解釋,而不要把每次價格變動都當成新的經濟格局。
03穩健應對
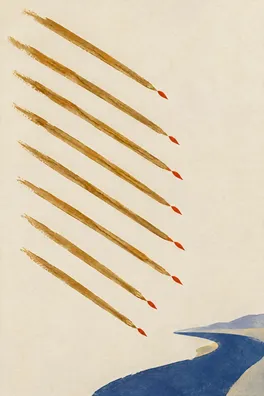
權杖八
逆位
逆位的權杖八描述延誤、零散消息,以及擾亂協調的倉促。在“穩健應對”位置,它提示資訊流可能過於擁擠,速度快過你的理解。這是在反思決策習慣,並非預測經濟新聞會延遲。有關通膨的標題、隨後關於聯準會的評論,以及人工智慧信貸方面的報導,都可能準確無誤,卻涉及不同的時間和作用機制。
把一項重要說法整理成清晰記錄:發生了什麼、消息來源何時觀察到、它可能如何影響獲利或融資,以及哪些部分仍是假設。例如,報導中的10月暫停機率只涉及一次會議。由此得出資金很快就會變得便宜的結論,就多加了一步缺乏依據的推斷。同樣,少量燃料運輸也不能證明供應中斷已經結束。花幾分鐘核對這些邏輯聯系,可以避免一個聽來順耳的敘事跑在證據前面。
設定一個具體時間,等相關證據出現後再回看記錄,並用這個安排取代反覆查看同一批價格。在作出任何財務決定前,重新確認自己的時間跨度和承受不確定性的能力。也要考慮另一種解讀:放慢腳步可能變成逃避。如果確有截止日期,就找出你實際能夠取得的缺失資訊,並定下復查時間。清晰的理解應讓審慎的流程成為可能,而不是要求不可能達到的確定性。
三張牌的脈絡從傾聽經濟中不均衡的體驗,經過認識到週期與預期會改變,最終走向對資訊作出更協調的回應。它們本身不能確立財務觀點。各項數據和報導支持一個更有限的判斷:當前經濟活動確有真實的支撐來源,但通膨和為投資提供資金的經濟條件,仍是獲利與估值面臨的可信約束。
在較為樂觀的情境中,投資持續支撐訂單,客戶開始把新增產能轉化為持久收入,成本壓力緩解也讓利潤擴展到更多企業。這樣一來,經濟韌性就不必過度依賴少數供應商。在較不樂觀的情境中,成本持續高企會壓抑家庭需求,借款方則難以取得足夠收入來償還與投資有關的債務。對聯準會某一次會議的預期趨於平靜,並不能消除這種組合風險。我們缺少完整的估值和市場預期圖景,因此這兩種情境都無法說明價格已經反映了多少上漲或下跌空間。
接下來一週,可以試著寫一份三欄簡短日誌:已核實的事實、財務影響,以及會讓我改變看法的證據。另加一行,寫下這個故事引發的情緒。如果是害怕錯過,就看看自己忽略了什麼成本或融資假設;如果是恐慌,就尋找你可能忽視的需求仍在延續的證據。設定有限的回顧時段,別在每次焦慮升起時都重新打開同一個故事。
一週結束時,留意你的解釋改變是因為新證據出現,還是因為情緒基調發生了變化。如果回顧時段漏掉了真正重要的資訊,或日誌變成只收集支持既有觀點的論據,就調整做法。在讓某項假設指引下一步決定前,哪一項值得先用更清晰的方式檢驗?
留給自己的一個問題
當一則標題讓我想要立刻反應時,我對獲利、融資或市場預期作了什麼假設?什麼具體證據會讓我重新考慮?