市場之鏡
通膨、融資成本與持續獲利能力的考驗
通膨升溫給估值帶來壓力,能源供應受擾則考驗利潤率。本文嘗試辨別有韌性的獲利與令人安心的新聞標題,並以持續一致的證據取代恐慌。
· 隨機抽牌,AI 輔助解讀。僅供自省與娛樂。
這次解讀的新聞來源
新聞截點 · 2026年10月15日 清晨7:00 · New York
Reuters
Inflation surprise lifts rate concerns and pressures US stocks ↗
路透社報導,9 月核心消費者物價指數月增 0.3%,高於 0.2% 的預期。標普 500 指數收跌 1.11%,納斯達克指數收跌 1.88%;兩年期美國公債殖利率收於 4.81%。這些是已經觀察到的數據和市場反應,並不能證明市場下一步會如何變動。要求報酬率上升,可能降低投資人當下願意為遠期獲利支付的價格;借貸成本上漲也可能限制投資。盤中稍晚的報導將 10 月升息的機率估為約 33%,高於數據發布前約 20%:政策預期已有變化,但升息遠非定局。
Reuters
Morgan Stanley profit beats estimates, with divergent trading results ↗
摩根士丹利的業績為一味悲觀的敘事提供了有益的對照。路透社報導,其股票交易營收成長近 41%,而固定收益交易營收下降 7.3%。市場波動可以帶來交易活動和手續費營收,同時也會讓債券部位更難管理。這說明同一家機構內部存在不同的獲利來源,並不能證明所有銀行及其借款人都經營興旺。營收的品質與可持續性,比單次超出預期的利潤標題更重要。
Associated Press
IEA cuts oil demand outlook as energy disruption strains growth ↗
美聯社報導,國際能源署(IEA)下調了石油需求展望,理由包括燃料價格高昂、供應有限以及經濟前景惡化。該機構預測的需求下降是預測,並非已經觀察到的全年結果。供應緊張會推高運輸和生產成本,同時減少人們可用於其他消費的支出能力。在這些條件下,消費下降意味著承壓,而非單純的通膨緩解;若之後價格回落,實體供應改善則是另一種更有利的解釋。
Associated Press
China export surge coexists with weak domestic demand ↗
美聯社報導,中國 9 月出口額年增 36.3%,進口額成長 31%,貿易順差為 1,335 億美元。強勁的出口與疲弱的國內消費和投資並存。對於參與全球貿易的企業,出口活動可以支撐訂單,但競爭壓力和潛在貿易限制也會讓利潤率與規劃更複雜。僅憑這些數字,無法確定美國終端需求的強弱;評估失衡時也不應忽視進口成長。
Reuters
IMF urges fiscal adjustment as borrowing costs rise ↗
路透社報導,國際貨幣基金組織(IMF)呼籲美國調整稅收或支出,因為僅靠經濟成長無法足夠快地解決債務問題。這是政策建議,並非已經頒布的預算變更。如果可信的財政措施能降低融資方面的擔憂,長期借貸成本或可減壓;措施的具體構成也可能抑制近期需求。目前既無法確認這些措施會落實,也無法確認市場會作出上述反應。因此,政府借款和私人投資仍可能對融資條件產生相互競爭的影響。
Reuters
Waller offers a growth-based explanation for higher yields ↗
路透社報導,在最新一輪消費者物價指數(CPI)資料發布前,聯準會理事克里斯托弗·沃勒認為,殖利率上升反映的是實際成長、人工智慧投資及債務相關因素,而非失去錨定的通膨預期。這個解讀值得考慮,但不能當作已證實的事實。由成長帶動的借款可能伴隨更強的獲利;通膨溢價或風險溢價則會推高融資成本,卻不帶來同樣的收益。他還區分了當下的投資需求與未來的生產力提升,提醒我們不要假設效率會立即改善、足以抵消當前成本。
三張牌,一個新角度
01背景
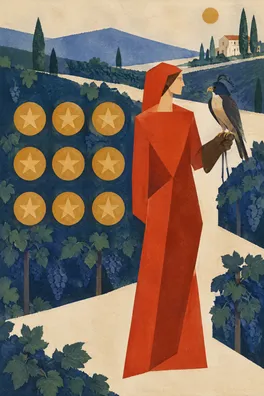
星幣九
正位
正位星幣九將踏實獲得的舒適與獨立放在背景位置。作為一種反思視角,它追問究竟是什麼支撐著經濟韌性:可靠的現金流、有效的投資,以及足以承受成本上升的餘地。它不能證明這些條件目前確實存在。在當前新聞背景下,這張牌強調守住所建立的一切,促使我們進一步檢視誘人的成長敘事背後是否有紮實基礎。
這裡的財務張力在於,投資熱潮可以支撐眼下的訂單和就業,卻也會在收益到來之前帶來融資需求。擁有穩定客戶收款的企業,或許比依賴反覆再融資的企業更能應對這段間隔。同樣,如果投入成本和利息成本漲得更快,名義銷售額上升也可能掩蓋利潤率走弱。這些問題需要從公司揭露中調查,不能把它們當作牌面或這份快照已經給出的結論。
如果你擔心錯過下一個成長故事,這張牌所說的“足夠”很實用。寫下日常安排中哪些部分真正帶給你穩定,再指出需要什麼證據才能區分有成效的擴張與昂貴的表象。也允許自己珍視已有的耐心審視習慣。盲點在於自滿:享受已經建立的成果,不應成為忽視成本變化的理由,也不意味著過去成功就能證明每一項新承諾都穩妥。
02壓力點
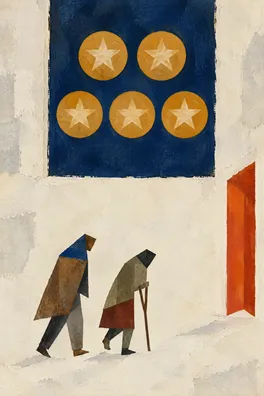
星幣五
逆位
逆位星幣五將復甦、現有支持和資源重建帶入壓力點。這裡的逆位暗示正在走出匱乏,而不是已經獲得完全保障。它提醒我們,容易把任何令人鼓舞的結果,當成融資環境已走出困境的證明。摩根士丹利不同交易業務的表現形成對照,說明復甦與脆弱可以同時存在;一種有利的營收來源,並不能說明整個體系的狀況。
我的審慎判斷是,融資和成本壓力值得比單條令人安心的標題獲得更多重視,但現有證據不足以宣稱獲利普遍崩塌。能源價格高昂可能同時擠壓家庭可自由支配的消費和企業利潤率。利率上升或許會減緩需求,卻無法自行恢復受擾的燃料供應。能夠轉嫁成本的企業,保護利潤率的方式可能不同於客戶已經捉襟見肘的企業;實際銷量、定價和融資揭露有助於分辨兩種情況。
匱乏感帶來的焦慮可能把投資人推向相反方向:看到下跌行情就恐慌,或急著追逐反彈來彌補心中的損失。在繼續閱讀更多評論之前,先辨認自己正受哪種衝動驅使。針對具體的認知缺口尋求支持,例如了解一家公司的債務何時到期,而不是請別人替整個判斷背書。接受這類幫助,符合此牌重建資源的含義。另一種解讀是資源確實正在改善;對這種可能保持開放,但要尋找持續的證據,而不要把緩解誤當成問題已經解決。
03務實回應
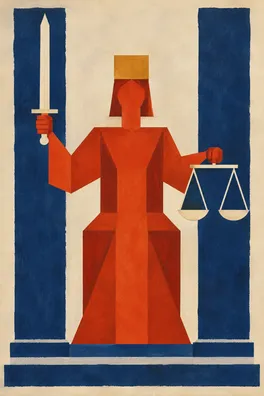
正義
正位
正位正義牌讓務實回應回到事實、後果和一致的標準。它要求你在證據挑戰自己的觀點時,也用與支持觀點時相同的方式衡量證據。這張牌不會替股票市場下結論。它的價值在於方法:價格變化的解釋、企業的狀況,以及你對此二者的情緒反應,都需要在記錄中分開寫明。
先列出三欄簡短內容:已報告的事實、可能的傳導機制、尚未證實的假設。例如,通膨數據高於預期是事實;要求報酬率上升對估值造成壓力是一種作用機制;聲稱某檔股票的價格已經充分反映了這種壓力,在這裡仍未得到證明。估值指的是投資人願意為獲利或現金流支付的價格。每日下跌可能早在獲利變化之前就反映了預期變化;之後反彈本身也不能證明根本的成本問題已經消失。
再讀一條觀點前,補充一條相關事實和一種相互競爭的解釋。如果你的初步解釋是通膨導致困境,就考慮沃勒以成長解釋殖利率的說法;如果你的初步解釋是投資帶動的成長勢不可擋,就檢視融資需求,以及生產力收益到來前的時間差。按照自己能堅持的安排限制反覆查看價格,並重新審視自己的投資期限和承受不確定性的能力。正義牌的盲點是假裝精確:表格整理得再整齊,也無法補上缺失的資訊;保持一致也應允許自己經過合理思考後改變主意。
這組牌從值得守護的資源,經過尚未完成的重建,走向負責任的判斷。星幣九追問表面繁榮是否建立在持久的基礎上;逆位星幣五讓我們關注不均衡的復甦;正義牌則詢問,哪些證據能公允地區分韌性與一廂情願。這些只是檢視經濟論證的提示,絕不是論證本身的證據。
眼下的財務平衡對估值和利潤率而言,似乎比單看成長敘事更具挑戰。通膨可能使融資成本居高不下,能源供應受擾則可能在推高企業開支的同時削弱消費能力。與此同時,金融服務業部分領域活動強勁,以及殖利率可能由投資帶動這一解釋,都不支持輕率斷定需求和獲利正在全面惡化。近期情緒可能隨每條政策標題而改變;較慢、較根本的問題是,現金流和有效投資回報能否跟上其成本。這份快照無法說明個別證券已經在多大程度上計入了這種張力。
如果更廣泛的成本壓力持續,同時銷量走弱、利潤率惡化或再融資變得更困難,謹慎的判斷就會得到加強。如果實體能源供應改善、基礎價格壓力緩和,而且企業在不依賴日益昂貴的融資下仍展現出有韌性的現金流,這種謹慎就會減弱。殖利率下降也需要解讀:通膨和供應壓力緩解,與需求急劇走弱導致殖利率下滑,含義不同。沒有任何單一指標能解決所有這些問題。
未來一週,選一條你反覆聽到的財務判斷,記錄它最有力的支持、最有力的替代解釋,以及下一項可能改變你評估的證據。安排一個固定時間回看記錄,不要每收到一條價格通知就重寫判斷。留意自己想要反應時,驅動你的是害怕錯過、害怕虧損,還是實質性的新事實。如果你的資訊安排讓你錯過重要進展,就調整資訊來源或查看時間;如果只是等待讓你感到不舒服,先看看這種不適從何而來。你現在最小心保護的是哪項假設,而不是認真檢驗它?
留給自己的一個問題
哪一條證據會真正改變我的財務判斷?哪種市場情緒最讓我不願意去尋找它?