周末市场札记
增长确实存在,AI 投入能否带来回报仍在检验中
强劲的季度增长与云业务需求,正面临通胀压力和大量占用现金的 AI 投入。一次关于盈利、估值纪律,以及面对抛售时冲动反应的牌面解读。
· 随机抽牌,AI 辅助解读。仅供自省与娱乐。
这次解读的新闻来源
新闻截点 · 2026年11月1日 07:00 · New York
Federal Reserve
Fed holds its policy range with two dissenters favoring a rise ↗
美联储于 10 月 28 日将政策利率区间维持在 3.75–4.00%;两名委员倾向于加息。声明同时提到经济活动强劲和通胀仍高。利率不变并不意味着融资成本会下降。若通胀持续,借贷成本仍可能压制对利率敏感的需求,也可能降低投资者赋予未来利润的现值。维持充足的银行准备金有助于金融体系运作,但这本身并不能保证信贷条件放松或股市上涨。
Bureau of Economic Analysis
US real GDP grows at a 3.4% annualized pace in the third quarter ↗
美国经济分析局(BEA)的初步估算显示,第三季度实际 GDP 按年率折算增长 3.4%,第二季度为 2.2%。投资和消费与政府支出一道作出贡献,贸易则抵消了部分增长。这支持经济活动仍在延续的判断,而不是说明广泛收缩已经确立。年率数字表示把一个季度的增速折算为全年速度,并非三个月内就增长了 3.4%。这仍是初步数据,也无法确定 9 月之后需求将如何演变。
Bureau of Economic Analysis
September prices rise while real household spending barely grows ↗
9 月 PCE 价格环比上涨 0.5%、同比上涨 3.6%;剔除食品和能源后的通胀同比为 3.1%。实际消费当月增长不足 0.1%,实际可支配收入下降 0.3%。这些数字让强劲的季度图景更复杂:名义支出上升,可能反映价格变贵,而非买到更多商品和服务。如果这种挤压持续,非必需消费类企业可能面临销量走弱,或消费者对涨价更加抗拒。单月数据尚不足以证明这种结果已经出现。
Amazon investor relations
Amazon reports rapid AWS growth and a trailing-year free cash outflow ↗
亚马逊报告 AWS 营收增长 39%,季度营业利润为 281 亿美元,但过去 12 个月的自由现金流净流出达 424 亿美元。经营现金创造有所增加;主要用于 AI 的设备采购,在支出之后消耗的现金超过了经营带来的现金。自由现金流衡量相关资本投入后剩余的现金,因此即使经营业务增长,它也可能走弱。这既说明需求存在,也显示资金负担相当沉重。投资能否获得有吸引力的回报,取决于之后的产能利用、定价和现金创造;公司约 2200 亿美元的资本支出计划属于指引,而非已实现结果。
Reuters via gCaptain
Tanker attack underlines risks to the Strait of Hormuz ↗
路透社报道,一艘油轮于 10 月 29 日在霍尔木兹海峡遭袭后暂时失去航行能力。英国海上贸易行动办公室(UKMTO)称船员安全,火势扑灭后船只继续航行;责任方仍不明确。这能证实发生了一起航运事件,却不代表全球供应已出现可量化损失。若进一步受阻,运输和能源成本可能上升,挤压家庭购买力和企业利润率,并使控制通胀更困难。能源生产商与能源密集型用户受到的影响可能不同。任何经济影响的规模和持续时间仍有条件性。
Reuters via AOL
US stocks close lower as AI investment returns face scrutiny ↗
路透社关于周五收盘的报道记录了纳斯达克下跌 2.86%、标普 500 下跌 1.82%,当时市场正审视 AI 投入的回报。这是已观察到的市场反应,并不能证明所有 AI 项目都会令人失望。同一报道称,299 家公布业绩的标普 500 成分公司中有 82% 超过市场一致预期;整体盈利增长 31.6% 仍是分析师估算。预期、投资成本或估值发生变化时,盈利强劲和股价下跌可以同时出现。埃克森美孚和雪佛龙在盈利超过预期后上涨,说明行业表现并不一致。
三张牌,一个新角度
01经济背景
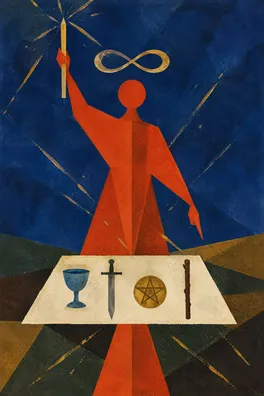
魔术师
正位
正位的魔术师将技巧、专注力和运用现有资源带入“经济背景”位置。作为反思的视角,它引导我们关注投资如何转化为有用产出。经济证据显示活动和云业务需求,也显示建设产能所需的现金。这张牌并没有消解这种张力,而是邀请我们更清楚地区分:能够调动资源,与能够由此获得持久回报,并不是一回事。
我的审慎判断是,增长证据仍有利于企业营收,但估值层面的要求更高。估值是为企业可能创造的利润或现金所支付的价格。融资成本上升、等待现金回报的时间拉长,即使销售额在增长,也会降低这个价格的吸引力。反过来,新的生产性产能日后也可能提升效率和盈利。现有证据没有告诉我们每家公司股价中究竟隐含了怎样的预期,因此仅凭一次抛售,不能认定估值如今便宜或昂贵。
情绪上的诱惑,是把令人印象深刻的能力误当成无限的投资理由。如果一场展示或股价急升引发害怕错过的心情,不妨先运用已有的分析技能,再去听取另一种意见:用几句话说明谁为这项服务付费、提供服务需要什么成本,以及现金何时可能到账。标出报道已经证实的内容,以及仍属假设的部分。魔术师的自信若能带来更清晰的问题,就有价值;若口才取代证据,就会变成过度自信。
02压力焦点
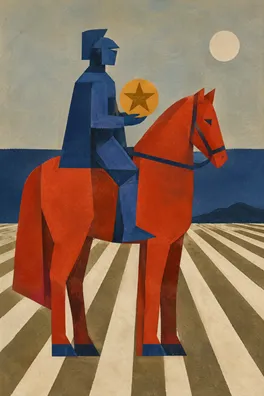
星币骑士
正位
正位的星币骑士代表可靠的工作、务实的规划,以及随着时间累积的成果。在“压力焦点”位置,这份稳健凸显出一道难题:市场可能在一个交易时段内改变判断,基础设施却要用多年时间证明其成本合理。亚马逊强劲的云业务增长和现金流出应放在同一评估中,两者都不能抵消另一方。压力在于如何衡量耐心执行,同时又不让每个昂贵项目都获得无限期的耐心。
资本支出如今可以支持供应商、建设活动和生产性产能。对采购方而言,它也会占用现金,并可能在足够营收到来前带来折旧、维护和融资义务。如果需求以有利可图的价格填满产能,这些支出或能增强未来盈利。如果利用率或定价令人失望,销售增长也可能伴随着疲弱的现金回报。同时,9 月收入和支出数据暗示家庭面临的约束,值得与更强的季度 GDP 数据一并关注。这些指标涉及不同期间,不能在简单的“利好计数”里被当作相互矛盾的投票。
应对确认偏误的务实方法,是建立可重复的检视流程,而不是只寻找下一条支持自己观点的新闻。分别追踪经营需求、投资后剩余现金,以及家庭购买力方面的证据。在下一次数据发布前,写下什么情况算改善、什么情况算恶化。可靠也要求灵活:如果一套惯例从不允许观点改变,就会变成固执。留意自己是在耐心跟随证据,还是只在保护最初吸引你的故事。
03稳健应对
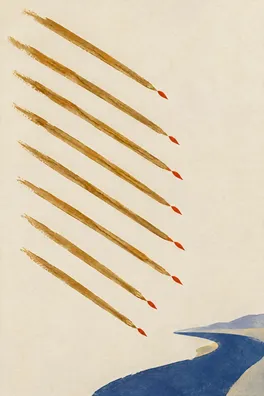
权杖八
逆位
逆位的权杖八描述进展延迟、信息零散,以及因匆忙而造成的混乱。在“稳健应对”位置,它邀请我们改善信息与判断之间的衔接。这并不是预测经济新闻会延迟,也不是说市场必须放慢,而是提供一种处理方式:当报道来得比我们理解其含义更快时,一项季度增长数字、一项月度支出变化和一天的价格波动,回答的是不同问题。
大幅下跌后,恐慌可能把观察到的价格变化,转化成“整个商业模式已经失败”的断言。盈利新闻向好时,反向冲动又可能把需求增长当成每笔投资都会回本的证据。把这些信息汇总为一篇简短的记录:已核实的事实、可能影响盈利或估值的渠道、缺少的证据,以及下次适合检视的时间点。保留公司预测与已实现结果之间的区别。如果两项说法相互冲突,在选择更合乎情绪期待的那项之前,先核对它们的统计期间和定义。
接下来一周,选一个可行的时间来查看实质性数据,并减少两次发布之间反复查看的次数。任何重要决定前,重新审视自己的投资期限、流动性需求和承受损失的能力,再给自己时间平静地重读证据。若暂停能帮助理解,它就有用;若它让你逃避现实情况的真正变化,就不再有用。稳健的行动,是采用一套清楚的更新观点流程,并设定自己确实能履行的责任和时间安排。
财务图景提示我们,应区分经济扩张与参与其中所需支付的价格。季度增长和企业需求为盈利提供支撑,但持续通胀、月度实际支出疲弱,以及 AI 投资对现金的要求,使毫无保留的乐观看法难以成立。我的判断是,对已展现的经济活动持建设性看法,同时谨慎对待“营收增长很快就会变成投资者可用现金”的假设。这是对证据的判断,不是牌面预测,也不是交易建议。
另一种解释也值得认真考虑:大量支出可能是对有利可图需求的合理回应,而目前的现金数据还无法呈现这一点。如果利用率、利润率和现金创造增强,同时家庭实际收入与支出改善,就会强化“投资正在形成持久价值”的论据。如果支出上升却没有相应变现、家庭购买力进一步走弱,或能源中断延长通胀压力,担忧就会加深。之后发布的数据和公司业绩可以帮助回答这些问题;这份快照无法确定结果,也无法说明市场已经在多大程度上为其定价。
短期情绪可能朝任一方向过度偏离。周五的跌幅表明投资者作出了强烈反应,而其他企业盈利超过预期,则说明单一科技叙事无法概括所有公司。魔术师追问资源如何转化为产出,星币骑士追问执行是否依然稳健,逆位的权杖八则追问信息处理流程能否让这些问题保持清晰。牌义为反思提供指引;财务论证仍由已报道的数据和因果推理支撑。
试着做一周的证据记录,选一个你目前觉得很有说服力的假设。记下支持它的事实、最有力的竞争性解释,以及一个会改变你信心的可观察进展。按计划的时间回顾,而不是每次收到价格提醒就查看。如果这项练习变成只收集令人安心证据的方式,就有意加入可信的反方来源。如果记录太难坚持,可以缩短篇幅,但保留那个能够证伪假设的问题。目标是形成更负责任的判断习惯,同时容纳不确定性和你自身的处境。
留给自己的一个问题
当一条戏剧性的新闻标题改变我的情绪时,我的观点中究竟哪一部分获得了新的证据?哪一部分只是在回应害怕错过或失去掌控的感觉?