市场之镜
通胀、融资成本与持久盈利能力的考验
通胀升温给估值带来压力,能源供应受扰则考验利润率。本文尝试辨别有韧性的盈利与令人安心的新闻标题,并以持续一致的证据取代恐慌。
· 随机抽牌,AI 辅助解读。仅供自省与娱乐。
这次解读的新闻来源
新闻截点 · 2026年10月15日 07:00 · New York
Reuters
Inflation surprise lifts rate concerns and pressures US stocks ↗
路透社报道,9 月核心消费者价格指数环比上涨 0.3%,高于 0.2% 的预期。标普 500 指数收跌 1.11%,纳斯达克指数收跌 1.88%;两年期美国国债收益率收于 4.81%。这些是已经观察到的数据和市场反应,并不能证明市场下一步会如何变动。要求回报率上升,可能降低投资者当下愿意为远期盈利支付的价格;借贷成本上涨也可能限制投资。盘中稍晚的报道将 10 月加息的概率估为约 33%,高于数据发布前约 20%:政策预期发生了变化,但加息远非定局。
Reuters
Morgan Stanley profit beats estimates, with divergent trading results ↗
摩根士丹利的业绩为一味悲观的叙事提供了有益的对照。路透社报道,其股票交易收入增长近 41%,而固定收益交易收入下降 7.3%。市场波动可以带来交易活动和手续费收入,同时也会让债券库存更难管理。这说明同一家机构内部存在不同的盈利渠道,并不能证明所有银行及其借款人都经营兴旺。收入的质量与可持续性,比单次超出预期的利润标题更重要。
Associated Press
IEA cuts oil demand outlook as energy disruption strains growth ↗
美联社报道,国际能源署(IEA)下调了石油需求展望,理由包括燃料价格高昂、供应有限以及经济前景恶化。该机构预测的需求下降是预测,并非已经观察到的全年结果。供应紧张会推高运输和生产成本,同时减少人们可用于其他消费的支出能力。在这些条件下,消费下降意味着承压,而非单纯的通胀缓解;若之后价格回落,实体供应改善则是另一种更有利的解释。
Associated Press
China export surge coexists with weak domestic demand ↗
美联社报道,中国 9 月出口额同比增长 36.3%,进口额增长 31%,贸易顺差为 1,335 亿美元。强劲的出口与疲弱的国内消费和投资并存。对于参与全球贸易的企业,出口活动可以支撑订单,但竞争压力和潜在贸易限制也会让利润率与规划更复杂。仅凭这些数字,无法确定美国终端需求的强弱;评估失衡时也不应忽视进口增长。
Reuters
IMF urges fiscal adjustment as borrowing costs rise ↗
路透社报道,国际货币基金组织(IMF)呼吁美国调整税收或支出,因为仅靠经济增长无法足够快地解决债务问题。这是政策建议,并非已经颁布的预算变更。如果可信的财政措施能降低融资方面的担忧,长期借贷成本或可减压;措施的具体构成也可能抑制近期需求。目前既无法确认这些措施会落实,也无法确认市场会作出上述反应。因此,政府借款和私人投资仍可能对融资条件产生相互竞争的影响。
Reuters
Waller offers a growth-based explanation for higher yields ↗
路透社报道,在最新一轮 CPI 数据发布前,美联储理事克里斯托弗·沃勒认为,收益率上升反映的是实际增长、人工智能投资及债务相关因素,而非失去锚定的通胀预期。这个解读值得考虑,但不能当作已证实的事实。由增长带动的借款可能伴随更强的盈利;通胀溢价或风险溢价则会推高融资成本,却不带来同样的收益。他还区分了当下的投资需求与未来的生产力提升,提醒我们不要假设效率会立即改善、足以抵消当前成本。
三张牌,一个新角度
01背景
星币九
正位
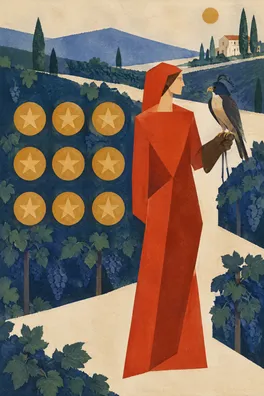
正位星币九将踏实获得的舒适与独立放在背景位置。作为一种反思视角,它追问究竟是什么支撑着经济韧性:可靠的现金流、有效的投资,以及足以承受成本上升的余地。它不能证明这些条件目前确实存在。在当前新闻背景下,这张牌强调守住所建立的一切,促使我们进一步检视诱人的增长叙事背后是否有扎实基础。
这里的财务张力在于,投资热潮可以支撑眼下的订单和就业,却也会在收益到来之前带来融资需求。拥有稳定客户回款的企业,或许比依赖反复再融资的企业更能应对这段间隔。同样,如果投入成本和利息成本涨得更快,名义销售额上升也可能掩盖利润率走弱。这些问题需要从公司披露中调查,不能把它们当作牌面或这份快照已经给出的结论。
如果你担心错过下一个增长故事,这张牌所说的“足够”很实用。写下日常安排中哪些部分真正带给你稳定,再指出需要什么证据才能区分有成效的扩张与昂贵的表象。也允许自己珍视已有的耐心审视习惯。盲点在于自满:享受已经建立的成果,不应成为忽视成本变化的理由,也不意味着过去成功就能证明每一项新承诺都稳妥。
02压力点
星币五
逆位
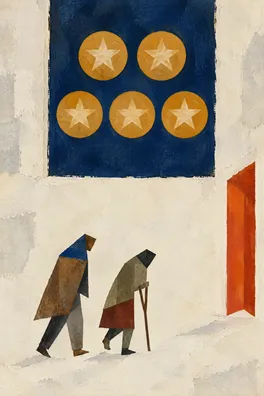
逆位星币五将复苏、现有支持和资源重建带入压力点。这里的逆位暗示正在走出匮乏,而不是已经获得完全保障。它提醒我们,容易把任何令人鼓舞的结果,当成融资环境已走出困境的证明。摩根士丹利不同交易业务的表现形成对照,说明复苏与脆弱可以同时存在;一种有利的收入来源,并不能说明整个体系的状况。
我的审慎判断是,融资和成本压力值得比单条令人安心的标题获得更多重视,但现有证据不足以宣称盈利普遍崩塌。能源价格高昂可能同时挤压家庭可自由支配的消费和企业利润率。利率上升或许会减缓需求,却无法自行恢复受扰的燃料供应。能够转嫁成本的企业,保护利润率的方式可能不同于客户已经捉襟见肘的企业;实际销量、定价和融资披露有助于分辨两种情况。
匮乏感带来的焦虑可能把投资者推向相反方向:看到下跌行情就恐慌,或急着追逐反弹来弥补心中的损失。在继续阅读更多评论之前,先辨认自己正受哪种冲动驱使。针对具体的认知缺口寻求支持,例如了解一家公司的债务何时到期,而不是请别人替整个判断背书。接受这类帮助,符合此牌重建资源的含义。另一种解读是资源确实正在改善;对这种可能保持开放,但要寻找持续的证据,而不要把缓解误当成问题已经解决。
03务实回应
正义
正位
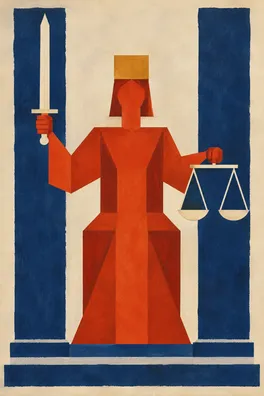
正位正义牌让务实回应回到事实、后果和一致的标准。它要求你在证据挑战自己的观点时,也用与支持观点时相同的方式衡量证据。这张牌不会替股票市场下结论。它的价值在于方法:价格变化的解释、企业的状况,以及你对此二者的情绪反应,都需要在记录中分开写明。
先列出三栏简短内容:已报告的事实、可能的传导机制、尚未证实的假设。例如,通胀数据高于预期是事实;要求回报率上升对估值造成压力是一种作用机制;声称某只股票的价格已经充分反映了这种压力,在这里仍未得到证明。估值指的是投资者愿意为盈利或现金流支付的价格。每日下跌可能早在盈利变化之前就反映了预期变化;之后反弹本身也不能证明根本的成本问题已经消失。
再读一条观点前,补充一条相关事实和一种相互竞争的解释。如果你的初步解释是通胀导致困境,就考虑沃勒以增长解释收益率的说法;如果你的初步解释是投资带动的增长势不可挡,就检视融资需求,以及生产力收益到来前的时间差。按照自己能坚持的安排限制反复查看价格,并重新审视自己的投资期限和承受不确定性的能力。正义牌的盲点是假装精确:表格整理得再整齐,也无法补上缺失的信息;保持一致也应允许自己经过合理思考后改变主意。
这组牌从值得守护的资源,经过尚未完成的重建,走向负责任的判断。星币九追问表面繁荣是否建立在持久的基础上;逆位星币五让我们关注不均衡的复苏;正义牌则询问,哪些证据能公允地区分韧性与一厢情愿。这些只是检视经济论证的提示,绝不是论证本身的证据。
眼下的财务平衡对估值和利润率而言,似乎比单看增长叙事更具挑战。通胀可能使融资成本居高不下,能源供应受扰则可能在推高企业开支的同时削弱消费能力。与此同时,金融服务业部分领域活动强劲,以及收益率可能由投资带动这一解释,都不支持轻率断定需求和盈利正在全面恶化。近期情绪可能随每条政策标题而改变;较慢、较根本的问题是,现金流和有效投资回报能否跟上其成本。这份快照无法说明个别证券已经在多大程度上计入了这种张力。
如果更广泛的成本压力持续,同时销量走弱、利润率恶化或再融资变得更困难,谨慎的判断就会得到加强。如果实体能源供应改善、基础价格压力缓和,而且企业在不依赖日益昂贵的融资下仍展现出有韧性的现金流,这种谨慎就会减弱。收益率下降也需要解读:通胀和供应压力缓解,与需求急剧走弱导致收益率下滑,含义不同。没有任何单一指标能解决所有这些问题。
未来一周,选一条你反复听到的财务判断,记录它最有力的支持、最有力的替代解释,以及下一项可能改变你评估的证据。安排一个固定时间回看记录,不要每收到一条价格通知就重写判断。留意自己想要反应时,驱动你的是害怕错过、害怕亏损,还是实质性的新事实。如果你的信息安排让你错过重要进展,就调整信息来源或查看时间;如果只是等待让你感到不舒服,先看看这种不适从何而来。你现在最小心保护的是哪项假设,而不是认真检验它?
留给自己的一个问题
哪一条证据会真正改变我的财务判断?哪种市场情绪最让我不愿意去寻找它?