Lo specchio dei mercati
Inflazione, costi di finanziamento e la prova della tenuta degli utili
Un’inflazione più alta mette sotto pressione le valutazioni, mentre le interruzioni energetiche mettono alla prova i margini. Una lettura per distinguere gli utili resilienti dai titoli rassicuranti e sostituire il panico con prove coerenti.
· Letture assistite dall’AI su carte estratte casualmente. Per riflessione e intrattenimento.
Le fonti delle notizie
Notizie aggiornate al · 15 ottobre 2026 alle ore 07:00 · New York
Reuters
Inflation surprise lifts rate concerns and pressures US stocks ↗
Reuters riferisce che a settembre i prezzi al consumo core sono aumentati dello 0,3% su base mensile, superando la previsione dello 0,2%. L’S&P 500 ha chiuso in calo dell’1,11% e il Nasdaq dell’1,88%; il rendimento dei Treasury biennali è terminato al 4,81%. Sono dati osservati e reazioni di mercato, non prove della prossima mossa dei mercati. Rendimenti richiesti più alti possono ridurre quanto gli investitori sono disposti a pagare oggi per utili lontani nel tempo, mentre un credito più costoso può limitare gli investimenti. Secondo il resoconto di fine seduta, le probabilità di un rialzo dei tassi a ottobre erano intorno al 33%, rispetto a circa il 20% prima della pubblicazione: le attese sulla politica monetaria sono cambiate, ma un rialzo era tutt’altro che certo.
Reuters
Morgan Stanley profit beats estimates, with divergent trading results ↗
I risultati di Morgan Stanley offrono un utile contrappeso a una narrazione uniformemente cupa. Reuters riferisce che i ricavi dal trading azionario sono aumentati di quasi il 41%, mentre quelli dal trading sul reddito fisso sono diminuiti del 7,3%. La volatilità può generare attività di negoziazione e commissioni, rendendo al contempo più difficile gestire le scorte obbligazionarie. È una prova dell’esistenza di canali reddituali diversi all’interno di un’unica istituzione, non la prova che tutte le banche o i loro debitori prosperino. La qualità e la ripetibilità dei ricavi contano più di un singolo utile superiore alle attese, messo in evidenza dai titoli.
Associated Press
IEA cuts oil demand outlook as energy disruption strains growth ↗
L’AP riferisce che l’AIE ha tagliato le sue prospettive sulla domanda di petrolio, citando carburanti costosi, forniture limitate e prospettive economiche in peggioramento. Il calo della domanda previsto dall’agenzia è una stima, non un risultato annuale già osservato. Una stretta dell’offerta può aumentare i costi di trasporto e produzione, riducendo al tempo stesso il potere d’acquisto disponibile per altri consumi. In queste condizioni, una diminuzione dei consumi segnalerebbe una difficoltà, non un semplice sollievo dall’inflazione; un miglioramento delle forniture fisiche sarebbe una spiegazione diversa e più favorevole di un eventuale successivo calo dei prezzi.
Associated Press
China export surge coexists with weak domestic demand ↗
L’AP riferisce che a settembre le esportazioni cinesi sono aumentate del 36,3% rispetto a un anno prima e le importazioni del 31%, con un surplus di 133,5 miliardi di dollari. Le spedizioni robuste coesistono con consumi e investimenti interni deboli. Per le imprese esposte al commercio globale, l’attività di esportazione può sostenere gli ordini, mentre la pressione competitiva e le possibili restrizioni commerciali possono complicare margini e pianificazione. Questi dati da soli non dimostrano la forza della domanda finale statunitense, e l’aumento delle importazioni non va ignorato nel valutare lo squilibrio.
Reuters
IMF urges fiscal adjustment as borrowing costs rise ↗
Reuters riferisce l’appello del FMI a modifiche delle imposte o della spesa negli Stati Uniti, perché la sola crescita non ridurrebbe il debito abbastanza rapidamente. Si tratta di un consiglio di politica economica, non di una modifica di bilancio già approvata. Se misure fiscali credibili riducessero i timori sul finanziamento, potrebbero attenuare la pressione sui costi del debito a più lungo termine; la loro composizione potrebbe anche frenare la domanda nel breve periodo. Non sono accertati né la loro attuazione né tale reazione dei mercati. L’indebitamento pubblico e gli investimenti privati possono quindi continuare a influenzare in direzioni opposte le condizioni di finanziamento.
Reuters
Waller offers a growth-based explanation for higher yields ↗
Prima dell’ultima pubblicazione sull’IPC, il governatore della Fed Christopher Waller ha sostenuto che i rendimenti più alti riflettevano la crescita reale, gli investimenti nell’IA e fattori legati al debito, non aspettative d’inflazione non ancorate, riferisce Reuters. Questa interpretazione merita considerazione senza essere trattata come un fatto accertato. Un indebitamento trainato dalla crescita può accompagnarsi a utili più solidi, mentre un premio per l’inflazione o per il rischio aumenta i costi di finanziamento senza lo stesso beneficio. La sua distinzione tra la domanda d’investimenti di oggi e gli incrementi di produttività futuri invita inoltre a non presumere che miglioramenti immediati dell’efficienza compensino i costi attuali.
Una riflessione con tre carte
01Contesto
Nove di Denari
Dritta
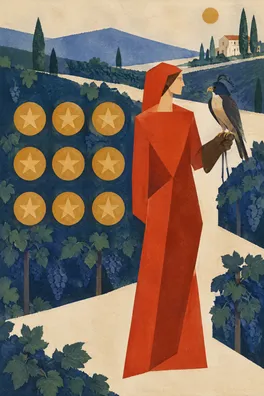
Il Nove di Denari in posizione diritta colloca nel Contesto il benessere conquistato e l’indipendenza. Come spunto di riflessione, chiede che cosa sostenga davvero la resilienza economica: flussi di cassa affidabili, investimenti utili e spazio sufficiente per assorbire costi più alti. Non dimostra che queste condizioni siano presenti. In questo contesto di notizie, l’accento sul preservare ciò che si è costruito invita a esaminare più da vicino le fondamenta sotto un’attraente narrazione di crescita.
La tensione finanziaria è che un boom degli investimenti può sostenere gli ordini e l’occupazione attuali, richiedendo però fondi prima che arrivino i benefici. Un’impresa con incassi affidabili dai clienti può affrontare quell’intervallo diversamente da una che dipende da rifinanziamenti ripetuti. Allo stesso modo, l’aumento delle vendite nominali può nascondere margini più deboli se i costi degli input e degli interessi crescono più rapidamente. Sono domande da approfondire nelle comunicazioni societarie, non conclusioni fornite dalla carta o da questa fotografia.
Per chi teme di lasciarsi sfuggire la prossima storia di crescita, l’idea di sufficienza della carta è concreta. Annota quali aspetti della tua routine ti danno stabilità reale, poi indica quali prove servirebbero per distinguere un’espansione produttiva da un’apparenza costosa. Concediti di apprezzare un’abitudine già presente di valutazione paziente. Il punto cieco è l’autocompiacimento: godersi ciò che si è costruito non dovrebbe diventare un motivo per ignorare i costi in cambiamento o presumere che il successo passato renda valida ogni nuova scelta.
02Punto di pressione
Cinque di Denari
Rovesciata
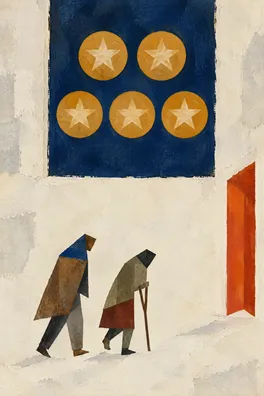
Il Cinque di Denari capovolto porta nel Punto di pressione la ripresa, il sostegno disponibile e la ricostruzione delle risorse. Il capovolgimento suggerisce l’uscita dalla scarsità, non una sicurezza completa. La sua rilevanza sta nella tentazione di considerare qualsiasi risultato incoraggiante una conferma che un contesto di finanziamento difficile sia stato superato. Le diverse attività di trading di Morgan Stanley mostrano perché ripresa e vulnerabilità possano coesistere; una fonte di reddito favorevole non definisce la condizione dell’intero sistema.
La mia valutazione, con le dovute riserve, è che le pressioni su finanziamento e costi meritino più peso di un titolo rassicurante preso da solo, mentre le prove non giustificano la dichiarazione di un crollo generalizzato degli utili. L’energia costosa può comprimere contemporaneamente la spesa discrezionale delle famiglie e i margini delle imprese. Tassi più alti possono rallentare la domanda, ma da soli non possono ripristinare le forniture di carburante interrotte. Le imprese in grado di trasferire i costi possono proteggere i margini diversamente da quelle i cui clienti sono già sotto pressione; dati effettivi su volumi, prezzi e finanziamenti aiuterebbero a distinguere i casi.
L’ansia da scarsità può spingere un investitore in direzioni opposte: il panico davanti a una schermata rossa o la ricerca frenetica di un rimbalzo per compensare una perdita percepita. Prima di leggere altri commenti, dai un nome all’impulso presente. Cerca aiuto per una lacuna specifica di comprensione, per esempio per capire quando scade il debito di un’impresa, invece di chiedere a qualcuno di convalidare un’intera prospettiva. Accettare quell’aiuto è in linea con il significato di ricostruzione della carta. Una lettura alternativa è che le risorse stiano davvero migliorando; resta aperto a questa possibilità, ma chiedi prove durature invece di trattare il sollievo come un traguardo.
03Risposta ponderata
La Giustizia
Dritta
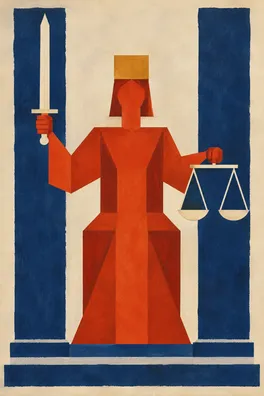
La Giustizia in posizione diritta fa della Risposta ponderata una questione di fatti, conseguenze e criteri coerenti. Ti chiede di soppesare lo stesso tipo di prove sia quando mette in discussione la tua opinione sia quando la sostiene. La carta non emette un verdetto sui titoli azionari. La sua utilità è nel metodo: la spiegazione di una variazione di prezzo, la condizione di un’impresa e la tua reazione emotiva a entrambe meritano voci separate nel diario.
Comincia con tre brevi colonne: fatto riportato, possibile trasmissione e ipotesi ancora da verificare. Per esempio, una pubblicazione sull’inflazione più alta del previsto è un fatto; la pressione sulle valutazioni attraverso rendimenti richiesti più alti è un meccanismo; l’affermazione che il prezzo di una specifica azione rifletta già pienamente quella pressione resta qui non dimostrata. Per valutazione si intende il prezzo che gli investitori sono disposti a pagare per utili o flussi di cassa. Una perdita giornaliera può riflettere aspettative mutate ben prima che cambino gli utili, e un successivo rimbalzo non dimostrerebbe di per sé che il problema dei costi sottostante sia scomparso.
Prima di leggere un’altra opinione, aggiungi un fatto pertinente e una spiegazione concorrente. Se la tua prima interpretazione è una difficoltà causata dall’inflazione, considera la spiegazione dei rendimenti basata sulla crescita proposta da Waller; se la tua prima interpretazione è una crescita trainata dagli investimenti inarrestabile, esamina il fabbisogno di finanziamento e il ritardo prima dei guadagni di produttività. Limita i controlli ripetuti dei prezzi a una frequenza che riesci a rispettare e ripensa al tuo orizzonte temporale e alla tua capacità di tollerare l’incertezza. Il punto cieco della Giustizia sarebbe la falsa precisione: una tabella ordinata non può eliminare le informazioni mancanti, e la coerenza deve lasciare spazio a un cambiamento d’opinione ragionato.
La stesa passa da risorse da preservare a un processo di ricostruzione incompleto, fino a un giudizio responsabile. Il Nove di Denari chiede se la prosperità apparente poggi su basi durature; il Cinque di Denari capovolto mantiene l’attenzione su una ripresa disomogenea. Infine, La Giustizia chiede quali prove possano distinguere in modo imparziale la resilienza dal pensiero illusorio. Sono spunti per esaminare l’argomento economico, mai prove a suo sostegno.
L’attuale equilibrio finanziario sembra porre più difficoltà alle valutazioni e ai margini di quante ne suggerisca da sola la narrazione della crescita. L’inflazione può mantenere elevati i costi di finanziamento, e le interruzioni delle forniture energetiche possono ridurre il potere d’acquisto mentre aumentano le spese aziendali. Al tempo stesso, l’attività robusta in alcuni segmenti dei servizi finanziari e una spiegazione dei rendimenti trainata dagli investimenti impediscono di concludere semplicemente che domanda e utili stiano peggiorando ovunque. Il sentiment di breve periodo può cambiare a ogni notizia di politica economica; la questione fondamentale, più lenta, è se i flussi di cassa e i rendimenti degli investimenti utili riescano a stare al passo con i relativi costi. Questa fotografia non ci dice quanta parte di quella tensione sia già incorporata nei prezzi dei singoli titoli.
La tesi prudente si rafforzerebbe se le pressioni più ampie sui costi persistessero insieme a volumi di vendita più deboli, margini in peggioramento o maggiori difficoltà di rifinanziamento. Si indebolirebbe se la disponibilità fisica di energia migliorasse, la pressione di fondo sui prezzi si attenuasse e le imprese dimostrassero flussi di cassa resilienti senza dipendere da finanziamenti sempre più costosi. Anche rendimenti più bassi andrebbero interpretati: il sollievo dall’inflazione e dalle tensioni sull’offerta avrebbe un significato diverso da rendimenti in calo causati da una domanda nettamente più debole. Nessun singolo indicatore risolve tutti questi aspetti.
Per la settimana prossima, scegli un’affermazione finanziaria che incontri spesso e annota il suo argomento più solido, la migliore spiegazione alternativa e la prossima prova che potrebbe cambiare la tua valutazione. Rileggi l’appunto a un orario prestabilito invece di riscriverlo a ogni notifica sui prezzi. Nota se l’impulso a reagire nasce dalla FOMO, dalla paura della perdita o da un fatto nuovo sostanziale. Se il tuo programma d’informazione ti lascia all’oscuro di uno sviluppo importante, modifica le fonti o i momenti in cui le consulti; se è soltanto l’attesa a metterti a disagio, esamina prima quel disagio. Quale ipotesi stai proteggendo con più cura di quanta ne dedichi a metterla alla prova?
Una domanda da portare con te
Quale prova cambierebbe davvero la mia opinione finanziaria e quale emozione di mercato mi rende meno disposto a cercarla?