Le miroir des marchés
Production solide, capital coûteux : éprouver les fondations des marchés actions
Les bénéfices des fabricants de puces et la croissance industrielle offrent un appui, mais l’inflation, les perturbations énergétiques et le coût du financement invitent à examiner de plus près la qualité des bénéfices — et notre réflexe de réagir.
· Lectures assistées par l’IA de cartes tirées au hasard. Pour la réflexion et le divertissement.
Les sources de cette lecture
Actualités arrêtées au · 19 octobre 2026 à 07:00 · New York
Reuters via Investing.com
US inflation accelerates in September ↗
Reuters rapporte qu’en septembre, les prix à la consommation ont augmenté de 0,6 % par rapport à août et de 3,7 % sur un an. La hausse mensuelle correspondait au sondage de l’agence auprès des économistes ; le chiffre annuel l’a dépassé. Cela limite les possibilités d’un assouplissement monétaire facile, sans prouver quelle sera la prochaine décision de la Fed. Des hausses persistantes des prix peuvent réduire le pouvoir d’achat des ménages et les marges des entreprises ; les mesures prises pour les contenir peuvent maintenir le financement à un coût élevé. L’équilibre dépend des salaires, du pouvoir de fixation des prix et de la demande, autant de facteurs que cette seule publication ne permet pas de trancher.
Federal Reserve
US industrial output rises, led partly by utilities ↗
La Réserve fédérale indique qu’en septembre la production industrielle a progressé de 0,7 %, tandis que l’industrie manufacturière a augmenté de 0,3 % et les services aux collectivités de 3,5 %. Cela témoigne d’une activité qui se poursuit, mais la contribution des services aux collectivités invite à ne pas interpréter le chiffre global comme un vaste essor manufacturier. Le taux d’utilisation des capacités est resté sous sa moyenne de long terme. Pour les bénéfices industriels, la persistance des commandes et une utilisation rentable des capacités compteraient davantage que l’extrapolation d’un seul mois provisoire.
DIGITIMES
TSMC reports another record quarterly profit ↗
La synthèse publique des résultats publiée par DIGITIMES rapporte que les bénéfices de TSMC ont progressé de 68,7 % sur un an au troisième trimestre, grâce aux puces avancées utilisées dans l’IA. C’est un élément concret sur les bénéfices d’un fournisseur. Cela ne permet pas d’établir que chaque acheteur de capacités de calcul tirera un rendement suffisant de ses dépenses, ni de justifier une valorisation boursière particulière. Fournisseurs et clients peuvent occuper des positions très différentes au sein d’un même cycle d’investissement.
Kiplinger
Technology shares weaken as AI spending faces scrutiny ↗
Kiplinger rapporte que vendredi le Nasdaq a reculé de 2,1 % et le S&P 500 de 1,1 %, dans un contexte de faiblesse persistante des semi-conducteurs et d’examen attentif des dépenses liées à l’IA. Le rendement des bons du Trésor américain à dix ans est situé autour de 5,089 %. Ce sont des résultats de marché observés, et non le diagnostic d’un krach inévitable. Des rendements exigés plus élevés peuvent réduire la valeur actuelle attribuée par les investisseurs aux bénéfices lointains. L’article décrit aussi l’évolution des anticipations de politique monétaire pour octobre lors de déclarations de la Fed ; cette observation datée ne permet pas d’établir les anticipations à la clôture éditoriale de cette édition.
Reuters via Euronext
Oil falls after Russian sanctions waiver; shipping risks persist ↗
Reuters rapporte que lundi à 06 h 19 GMT, les contrats à terme sur le Brent ont reculé de 2,08 % à 107,57 dollars le baril après la suspension par les États-Unis de nouvelles sanctions et de nouveaux droits de douane contre la Russie, tandis que les perturbations du transport maritime dans le Golfe persistaient. Il s’agit d’une observation sur les contrats à terme à un horaire précis, et non d’un cours de clôture ultérieur. Une plus grande disponibilité de carburant pourrait alléger les coûts de transport et la pression sur les ménages, mais une autorisation politique ne met pas à elle seule des barils physiques sur le marché. Une amélioration durable de l’offre pèserait davantage sur les marges et l’inflation qu’un seul mouvement de soulagement.
Reuters via MarketScreener
China growth improves while domestic demand remains uneven ↗
Reuters rapporte que le PIB chinois a progressé de 4,5 % sur un an au troisième trimestre, au-dessus du trimestre précédent et des 4,4 % attendus par le sondage. En septembre, les ventes au détail n’ont augmenté que de 1,1 %, tandis que l’investissement immobilier a continué de se contracter fortement. L’ensemble suggère une résilience de l’industrie et des exportations, sans confirmer une reprise générale des ménages. Pour les entreprises qui vendent en Chine, l’exposition aux usines, aux consommateurs ou à l’immobilier pourrait donc entraîner des résultats de chiffre d’affaires très différents. Une croissance du PIB supérieure aux attentes ne résout pas ces écarts.
Une réflexion en trois cartes
01Toile de fond
Quatre de Bâtons
À l’endroit
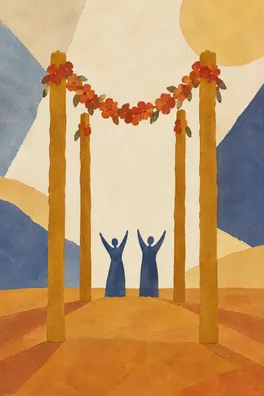
Le Quatre de Bâtons à l’endroit représente des fondations, un soutien partagé et une étape qui mérite d’être reconnue. Dans la position Toile de fond, il nous invite à repérer ce qui soutient réellement l’économie. Les chiffres de la production industrielle et les résultats de TSMC donnent des exemples concrets d’activité et de bénéfices réalisés. Ils étayent un jugement mesuré : la capacité productive et la demande n’ont pas tout simplement disparu parce que les valeurs technologiques ont baissé. La carte apporte l’image des fondations ; les informations apportent les éléments de preuve.
Les fondations peuvent être inégales. L’industrie manufacturière a progressé moins vite que la production industrielle totale, et les bénéfices élevés d’un fournisseur de puces ne mesurent pas les rendements que ses clients finiront par obtenir. La composition de la croissance chinoise rappelle aussi que la vigueur industrielle peut coexister avec la prudence des ménages. À mon sens, ces faits justifient de continuer à examiner les fondamentaux des entreprises, mais ne suffisent pas à affirmer largement que les actions sont bon marché ou que toute la demande est saine. Les éléments présentés ici ne montrent pas quelle part d’optimisme ou de pessimisme est déjà intégrée aux cours de chaque action.
Pour une personne qui se sent obligée de célébrer chaque titre prometteur, un rituel utile consiste à consigner précisément un jalon réel : un résultat publié, la période concernée et l’entreprise qu’il décrit. Puis, note ce qu’il laisse sans réponse. Partager cette distinction avec une personne réfléchie peut créer le sentiment d’appartenance évoqué par la carte sans faire de l’accord le prix d’entrée. L’angle mort consiste à prendre une communauté d’investisseurs familière pour la preuve que son récit est juste ; un groupe solidaire devrait faciliter le désaccord.
02Point de tension
Huit de Deniers
Renversée
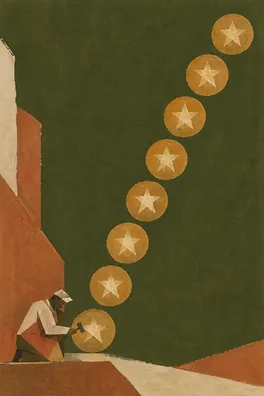
Le Huit de Deniers renversé désaccorde la qualité, les efforts et l’objectif. Dans la position Point de tension, il attire l’attention sur la différence entre dépenser beaucoup et créer une valeur durable. Les infrastructures d’IA peuvent générer des ventes actuelles pour les fournisseurs, tandis que leurs acheteurs doivent encore transformer ces capacités en chiffre d’affaires et en liquidités. C’est une question économique sur le rendement des ressources investies, pas un verdict rendu par la carte. Les bénéfices solides d’un fournisseur et le malaise des investisseurs peuvent coexister sans qu’un fait annule l’autre.
Le financement constitue un deuxième canal. Lorsque l’emprunt coûte cher, les projets doivent générer davantage de liquidités à terme pour justifier leur coût. Des rendements plus élevés augmentent aussi ce que les investisseurs peuvent rechercher ailleurs, ce qui peut exercer une pression sur le prix qu’ils acceptent de payer pour de futurs bénéfices des actions. Les entreprises capables de financer leurs investissements en interne peuvent subir des contraintes différentes de celles qui dépendent d’emprunts répétés. Nous ne disposons ici ni des échéanciers de financement entreprise par entreprise, ni de mesures actuelles de valorisation, ni d’un ensemble complet de données sur les anticipations de bénéfices ; qualifier tout un secteur de sûr ou de brisé serait donc excessivement catégorique.
L’inversion décrit aussi un piège de recherche pour l’investisseur : conclusions hâtives d’un côté, détails sans fin et sans règle de décision de l’autre. Avant de lire le prochain rapport de résultats, choisis quelques questions sur la qualité du chiffre d’affaires, les coûts d’exploitation et les liquidités nécessaires pour soutenir la croissance. Fixe une heure à laquelle t’arrêter et demande à une personne fiable quelle hypothèse mérite d’être remise en question. Passer plus de temps devant les écrans n’améliore pas automatiquement l’analyse. Si les réponses restent indisponibles, consigne cette lacune au lieu de la combler par la peur de manquer une occasion ou par la certitude qu’une bulle doit éclater.
03Réponse ancrée
Neuf d’Épées
Renversée
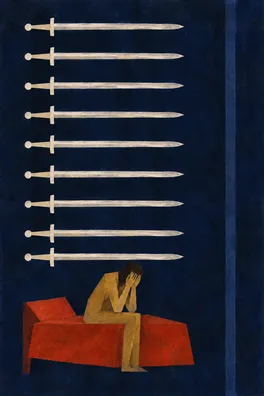
Le Neuf d’Épées renversé peut évoquer une inquiétude que l’on arrive à exprimer et qui commence à s’apaiser, ou une peur qui s’enfouit davantage. Dans la position Réponse ancrée, cette ambiguïté compte. Le répit sur les contrats à terme pétroliers peut donner l’impression qu’on peut écarter tous les risques ; la baisse d’un indice technologique peut sembler confirmer que toutes les issues redoutées se sont produites. Aucun de ces changements émotionnels n’établit l’évolution des bénéfices, de l’inflation ou de l’offre. L’exercice de réflexion consiste à remarquer si les informations nouvelles modifient ta compréhension ou seulement l’intensité de tes émotions.
Parle d’une inquiétude précise à une personne de confiance et demande-lui une forme d’aide définie : par exemple, t’écouter distinguer un fait observé d’un scénario conditionnel. Écris sur trois lignes séparées l’événement, son canal économique possible et les éléments de preuve qui manquent encore. Si ton inquiétude concerne l’énergie, distingue la dérogation annoncée de la disponibilité réelle du carburant et de la capacité d’une entreprise à répercuter ses coûts sur les clients. L’inquiétude prend ainsi une forme que l’on peut examiner, sans prétendre éliminer l’incertitude.
Prévois des moments pour consulter l’information en fonction de tes responsabilités et de ton horizon temporel, et fais une pause lorsque des vérifications répétées n’apportent aucun élément nouveau. Un fil d’actualité plus calme n’est utile que si tu continues à suivre les évolutions importantes ; éviter toute information correspondrait au versant plus dissimulé de cette inversion. Après une discussion ou une pause, vois si tu peux nommer une condition qui te ferait changer d’avis. C’est un signe de recul plus utile que le fait de se sentir parfaitement calme ou de trouver quelqu’un qui partage ta peur.
Le regard financier est prudemment nuancé : l’activité productive et les bénéfices des fournisseurs offrent un soutien, tandis que l’inflation, la vulnérabilité énergétique et le coût du capital font de la durabilité et du financement de la croissance des questions centrales. Un rebond de confiance à court terme n’améliorerait pas à lui seul la génération de liquidités. De même, une vague de ventes ne prouverait pas à elle seule que l’économie réelle a cessé de croître. Le Quatre de Bâtons demande ce qui mérite notre confiance ; le Huit de Deniers renversé, si le travail justifie son coût ; le Neuf d’Épées renversé, si notre méthode laisse une place à la réflexion.
Une interprétation plus favorable serait renforcée par des améliorations durables de l’approvisionnement physique en carburant, un recul plus général des pressions sur les prix et des publications de résultats reliant les investissements à la demande des clients et à la génération de liquidités. Elle s’affaiblirait si les perturbations persistaient, si les coûts se répercutaient sur les marges et les dépenses des ménages, ou si les entreprises avaient besoin de financements croissants sans rendements plus clairs. L’explication concurrente mérite aussi d’être prise en compte : les investissements actuels pourraient finir par améliorer assez la productivité pour soutenir des bénéfices plus élevés. Ces sources ne permettent d’établir ni le calendrier, ni l’ampleur, ni ce que les investisseurs ont déjà intégré aux cours. L’analyse doit tenir compte à la fois du potentiel productif et de la charge financière.
La semaine prochaine, tiens un court journal des éléments de preuve et choisis un moment précis pour le consulter. Note un fait, un mécanisme possible de transmission aux revenus, aux coûts ou à la valorisation, et une observation qui remettrait en cause ton interprétation. Ajoute l’émotion qui rendait le titre captivant : la peur de manquer quelque chose, la peur d’une perte ou la satisfaction d’avoir eu raison. Demande à une personne de confiance de questionner le lien de causalité plutôt que de prédire un cours. Adapte l’exercice s’il devient une surveillance répétitive : le but est de clarifier tes critères et d’adopter un rythme d’information soutenable. Quelle hypothèse aurais-tu le plus de mal à réviser si le prochain élément de preuve la contredisait ?
Une question à emporter
Quand un titre de marché semble urgent, quels éléments de preuve permettraient de distinguer une évolution des fondamentaux d’une entreprise d’un changement dans ma propre peur ou mon enthousiasme ?