Le miroir des marchés
Inflation, coûts de financement et mise à l’épreuve de la durabilité des bénéfices
Une inflation plus forte pèse sur les valorisations, tandis que les perturbations énergétiques mettent les marges à l’épreuve. Une lecture pour distinguer les bénéfices résilients des gros titres rassurants et remplacer la panique par des éléments cohérents.
· Lectures assistées par l’IA de cartes tirées au hasard. Pour la réflexion et le divertissement.
Les sources de cette lecture
Actualités arrêtées au · 15 octobre 2026 à 07:00 · New York
Reuters
Inflation surprise lifts rate concerns and pressures US stocks ↗
Reuters rapporte que les prix à la consommation hors alimentation et énergie ont augmenté de 0,3 % en septembre par rapport au mois précédent, au-dessus des 0,2 % attendus. Le S&P 500 a clôturé en baisse de 1,11 % et le Nasdaq de 1,88 % ; le rendement des bons du Trésor américain à deux ans a terminé à 4,81 %. Ce sont des données et des réactions observées, pas la preuve du prochain mouvement des marchés. Des rendements exigés plus élevés peuvent réduire le prix que les investisseurs sont prêts à payer aujourd’hui pour des bénéfices éloignés dans le temps, tandis qu’un crédit plus coûteux peut freiner l’investissement. Selon le compte rendu de fin de séance, la probabilité d’une hausse des taux en octobre était d’environ 33 %, contre près de 20 % avant la publication : les anticipations de politique monétaire ont évolué, mais une hausse était loin d’être certaine.
Reuters
Morgan Stanley profit beats estimates, with divergent trading results ↗
Les résultats de Morgan Stanley offrent un contrepoids utile à un récit uniformément sombre. Reuters rapporte que les revenus du courtage actions ont progressé de près de 41 %, tandis que ceux du courtage obligataire ont reculé de 7,3 %. La volatilité peut générer des transactions et des commissions, tout en rendant les stocks d’obligations plus difficiles à gérer. Cela montre que les revenus peuvent emprunter des voies différentes au sein d’un même établissement ; cela ne prouve pas que toutes les banques ou leurs emprunteurs se portent bien. La qualité et la récurrence des revenus comptent davantage qu’un seul bénéfice supérieur aux attentes mis en avant dans les gros titres.
Associated Press
IEA cuts oil demand outlook as energy disruption strains growth ↗
L’AP rapporte que l’AIE a abaissé ses perspectives de demande de pétrole, en invoquant le coût élevé des carburants, les approvisionnements limités et la dégradation des perspectives économiques. La baisse de la demande projetée par l’agence est une prévision, et non un résultat annuel déjà observé. Un resserrement de l’offre peut augmenter les coûts de transport et de production tout en réduisant le pouvoir d’achat restant pour d’autres achats. Une consommation plus faible dans ces conditions signalerait une tension plutôt qu’un simple répit face à l’inflation ; une amélioration de l’approvisionnement physique constituerait une explication différente et plus favorable d’une éventuelle baisse ultérieure des prix.
Associated Press
China export surge coexists with weak domestic demand ↗
L’AP rapporte qu’en septembre les exportations chinoises ont progressé de 36,3 % sur un an et les importations de 31 %, avec un excédent de 133,5 milliards de dollars. Des expéditions soutenues coexistent avec une consommation et des investissements intérieurs faibles. Pour les entreprises exposées au commerce mondial, les exportations peuvent soutenir les commandes, tandis que la pression concurrentielle et d’éventuelles restrictions commerciales peuvent compliquer les marges et la planification. Ces chiffres ne suffisent pas à établir la vigueur de la demande finale aux États-Unis, et la hausse des importations ne doit pas être ignorée dans l’analyse du déséquilibre.
Reuters
IMF urges fiscal adjustment as borrowing costs rise ↗
Reuters rapporte l’appel du FMI à modifier la fiscalité ou les dépenses des États-Unis, car la croissance à elle seule ne réduirait pas la dette assez rapidement. Il s’agit d’une recommandation de politique économique, et non d’une modification budgétaire adoptée. Si des mesures budgétaires crédibles réduisaient les inquiétudes liées au financement, elles pourraient alléger la pression sur les coûts d’emprunt à long terme ; leur composition pourrait aussi freiner la demande à court terme. Ni leur mise en œuvre ni cette réaction des marchés ne sont établies. L’emprunt public et l’investissement privé peuvent donc continuer d’exercer des influences concurrentes sur les conditions de financement.
Reuters
Waller offers a growth-based explanation for higher yields ↗
Avant la dernière publication de l’IPC, le gouverneur de la Fed Christopher Waller a estimé que la hausse des rendements reflétait la croissance réelle, les investissements dans l’IA et des facteurs liés à la dette, plutôt que des anticipations d’inflation désancrées, rapporte Reuters. Cette interprétation mérite d’être prise en considération sans être traitée comme un fait établi. Un endettement lié à la croissance peut s’accompagner de bénéfices plus élevés, tandis qu’une prime d’inflation ou de risque augmente les coûts de financement sans apporter le même avantage. Sa distinction entre la demande d’investissement actuelle et les gains de productivité futurs invite aussi à ne pas supposer que des gains d’efficacité immédiats compenseront les coûts présents.
Une réflexion en trois cartes
01Contexte
Neuf de Deniers
À l’endroit
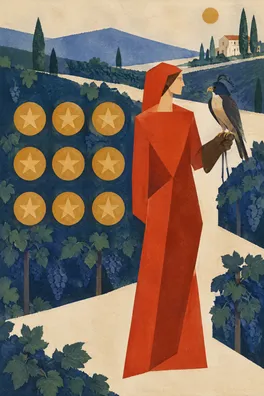
Le Neuf de Deniers à l’endroit place le confort acquis et l’indépendance dans le Contexte. Comme support de réflexion, il demande ce qui soutient réellement la résilience économique : des rentrées de trésorerie fiables, des investissements utiles et une marge suffisante pour absorber des coûts plus élevés. Il n’établit pas que ces conditions sont réunies. Dans ce contexte d’actualité, l’accent mis sur la préservation de ce qui a été construit invite à examiner de plus près les fondations d’un récit de croissance séduisant.
La tension financière tient au fait qu’un boom de l’investissement peut soutenir les commandes et l’emploi actuels tout en exigeant des financements avant que ses bénéfices n’arrivent. Une entreprise qui reçoit régulièrement les paiements de ses clients peut traverser cet intervalle autrement qu’une entreprise qui dépend de refinancements répétés. De même, une hausse des ventes nominales peut masquer un recul des marges si les coûts des intrants et des intérêts augmentent plus vite. Ce sont des questions à examiner dans les publications des entreprises, et non des conclusions fournies par la carte ou cette photographie.
Pour une personne qui craint de manquer la prochaine histoire de croissance, la notion de suffisance portée par la carte est concrète. Notez les aspects de votre propre routine qui vous apportent une stabilité réelle, puis précisez quels éléments permettraient de distinguer une expansion productive d’une apparence coûteuse. Autorisez-vous à apprécier une habitude existante d’examen patient. L’angle mort est la complaisance : apprécier ce qui a été construit ne devrait pas conduire à écarter l’évolution des coûts ni à supposer que les succès passés rendent tout nouvel engagement judicieux.
02Point de tension
Cinq de Deniers
Renversée
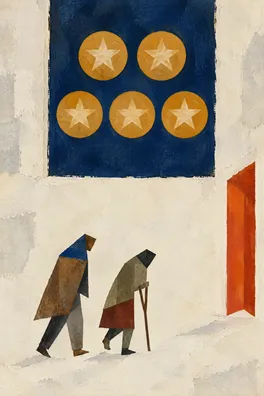
Le Cinq de Deniers renversé fait entrer dans le Point de tension le rétablissement, le soutien disponible et la reconstitution des ressources. Le renversement suggère une sortie progressive de la précarité plutôt qu’une sécurité complète. Il met en lumière la tentation de considérer tout résultat encourageant comme la confirmation qu’un environnement de financement difficile est désormais surmonté. Les activités de négociation contrastées de Morgan Stanley montrent pourquoi le rétablissement et la vulnérabilité peuvent coexister ; une source de revenus favorable ne suffit pas à caractériser l’état de l’ensemble du système.
Mon avis, avec les réserves qui s’imposent, est que les pressions sur le financement et les coûts méritent plus de poids qu’un gros titre rassurant pris isolément, tandis que les éléments disponibles ne justifient pas de conclure à un effondrement généralisé des bénéfices. Le coût élevé de l’énergie peut comprimer à la fois les dépenses discrétionnaires des ménages et les marges des entreprises. Des taux plus élevés peuvent ralentir la demande, mais ne peuvent pas rétablir à eux seuls un approvisionnement en carburant perturbé. Les entreprises capables de répercuter les coûts peuvent protéger leurs marges différemment de celles dont les clients sont déjà sous pression ; les données réelles sur les volumes, les prix et le financement aideraient à distinguer ces situations.
L’anxiété liée à la pénurie peut pousser un investisseur dans des directions opposées : paniquer devant un écran rouge ou rechercher fébrilement un rebond pour compenser une perte ressentie. Nommez l’impulsion présente avant de lire d’autres commentaires. Demandez de l’aide pour combler une lacune précise, par exemple comprendre quand la dette d’une entreprise arrive à échéance, au lieu de demander à quelqu’un de valider toute une perspective. Accepter cette aide correspond au sens de reconstruction de la carte. Une autre interprétation est que les ressources s’améliorent réellement ; restez ouvert à cette possibilité, mais demandez des éléments durables au lieu de traiter le soulagement comme un aboutissement.
03Réponse réfléchie
La Justice
À l’endroit
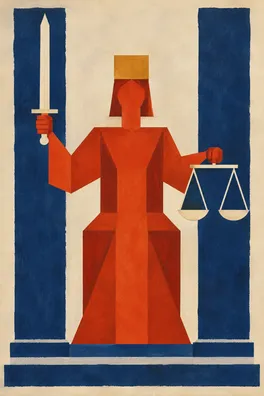
La Justice à l’endroit fait de la Réponse réfléchie une affaire de faits, de conséquences et de critères cohérents. Elle vous demande de peser le même type d’éléments lorsqu’ils contestent votre point de vue que lorsqu’ils le soutiennent. La carte ne rend aucun verdict sur les actions. Son utilité est méthodologique : l’explication d’une variation de cours, la situation d’une entreprise et votre réaction émotionnelle à l’une comme à l’autre méritent des entrées distinctes dans votre journal.
Commencez par trois colonnes courtes : fait rapporté, mécanisme possible et hypothèse non résolue. Par exemple, une publication indiquant une inflation plus forte que prévu est un fait ; la pression sur la valorisation par la hausse des rendements exigés est un mécanisme ; l’affirmation selon laquelle le cours d’une action précise tient déjà pleinement compte de cette pression n’est pas démontrée ici. La valorisation désigne le prix que les investisseurs sont prêts à payer pour des bénéfices ou des flux de trésorerie. Une baisse quotidienne peut refléter un changement des anticipations bien avant que les bénéfices n’évoluent, et un rebond ultérieur ne démontrerait pas à lui seul que le problème de coûts sous-jacent a disparu.
Avant de lire un autre avis, ajoutez un fait pertinent et une explication concurrente. Si votre première interprétation est une détresse provoquée par l’inflation, examinez l’explication des rendements fondée sur la croissance avancée par Waller ; si votre première interprétation est une croissance inarrêtable menée par l’investissement, étudiez les besoins de financement et le délai avant les gains de productivité. Limitez les vérifications répétées des cours à un rythme que vous pouvez respecter et repensez à votre horizon de placement ainsi qu’à votre capacité à tolérer l’incertitude. L’angle mort de la Justice serait la fausse précision : un tableau bien organisé ne peut pas éliminer les informations manquantes, et la cohérence doit laisser place à un changement d’avis raisonné.
Le tirage passe de ressources qui méritent d’être préservées à un processus de reconstruction inachevé, puis à un jugement responsable. Le Neuf de Deniers demande si la prospérité apparente repose sur des fondations durables ; le Cinq de Deniers renversé maintient l’attention sur un rétablissement inégal . Enfin, La Justice demande quels éléments pourraient distinguer équitablement la résilience des vœux pieux. Ce sont des pistes pour examiner l’argument économique, jamais des preuves à son appui.
L’équilibre financier actuel semble davantage peser sur les valorisations et les marges que ne le laisse entendre le seul récit de croissance. L’inflation peut maintenir les coûts de financement à un niveau élevé, et les perturbations de l’approvisionnement énergétique peuvent réduire le pouvoir d’achat tout en augmentant les dépenses des entreprises. En même temps, la vigueur de l’activité dans certains segments des services financiers et une explication des rendements tirée par l’investissement empêchent de conclure simplement que la demande et les bénéfices se détériorent partout. Le sentiment à court terme peut changer à chaque titre sur les politiques publiques ; la question fondamentale, plus lente, est de savoir si les flux de trésorerie et les rendements des investissements utiles peuvent suivre le rythme de leurs coûts. Cette photographie ne nous dit pas quelle part de cette tension est déjà intégrée dans le cours de chaque titre.
L’analyse prudente se renforcerait si les pressions générales sur les coûts persistaient en même temps qu’une baisse des volumes de vente, une dégradation des marges ou des refinancements plus difficiles. Elle s’affaiblirait si l’approvisionnement physique en énergie s’améliorait, si les pressions sous-jacentes sur les prix s’atténuaient et si les entreprises démontraient la résilience de leurs flux de trésorerie sans dépendre de financements de plus en plus coûteux. Une baisse des rendements devrait aussi être interprétée : un répit face à l’inflation et aux tensions d’approvisionnement aurait un sens différent d’une baisse provoquée par une nette détérioration de la demande. Aucun indicateur à lui seul ne résout ces différents enjeux.
Pour la semaine à venir, choisissez une affirmation financière que vous rencontrez souvent et notez son argument le plus solide, la meilleure explication alternative et le prochain élément susceptible de modifier votre appréciation. Consultez cette note à un moment prévu plutôt que de la réécrire à chaque notification de cours. Remarquez si l’envie de réagir vient du FOMO, de la peur de perdre ou d’un fait nouveau substantiel. Si votre rythme d’information vous laisse dans l’ignorance d’un événement important, changez vos sources ou le moment où vous les consultez ; si c’est simplement l’attente qui vous met mal à l’aise, examinez d’abord ce malaise. Quelle hypothèse protégez-vous actuellement avec plus de soin que vous ne la mettez à l’épreuve ?
Une question à emporter
Quel élément changerait réellement mon point de vue financier, et quelle émotion de marché me rend le moins disposé à le chercher ?