El espejo del mercado
Inflación, costes de financiación y la prueba de la solidez de los beneficios
Una inflación más alta presiona las valoraciones, mientras que las interrupciones energéticas ponen a prueba los márgenes. Una lectura para distinguir los beneficios resilientes de los titulares tranquilizadores y sustituir el pánico por pruebas coherentes.
· Lecturas asistidas por IA a partir de cartas extraídas al azar. Para la reflexión y el entretenimiento.
Las fuentes de esta lectura
Noticias actualizadas hasta · 15 de octubre de 2026 a las 7:00 · New York
Reuters
Inflation surprise lifts rate concerns and pressures US stocks ↗
Reuters informa de que los precios subyacentes al consumo aumentaron un 0,3 % en septiembre respecto al mes anterior, por encima de la previsión del 0,2 %. El S&P 500 cerró con una caída del 1,11 % y el Nasdaq, del 1,88 %; el rendimiento del bono del Tesoro estadounidense a dos años terminó en el 4,81 %. Son datos y reacciones observados, no una prueba del próximo movimiento del mercado. Unos rendimientos exigidos más altos pueden reducir lo que los inversores pagan hoy por beneficios lejanos, mientras que un crédito más caro puede limitar la inversión. Según el informe al cierre de la sesión, las probabilidades de una subida de tipos en octubre rondaban el 33 %, frente a aproximadamente el 20 % antes de la publicación: cambiaron las expectativas sobre la política monetaria, pero una subida estaba lejos de ser segura.
Reuters
Morgan Stanley profit beats estimates, with divergent trading results ↗
Los resultados de Morgan Stanley ofrecen un contrapeso útil a un relato uniformemente pesimista. Reuters informa de que los ingresos por operaciones con acciones aumentaron casi un 41 %, mientras que los ingresos por operaciones de renta fija cayeron un 7,3 %. La volatilidad puede generar actividad de negociación y comisiones, al tiempo que dificulta la gestión de las carteras de bonos. Esto demuestra que una misma entidad puede tener distintas fuentes de ingresos, pero no demuestra que todos los bancos ni sus prestatarios estén prosperando. La calidad y la recurrencia de los ingresos importan más que un único beneficio superior a lo esperado destacado en los titulares.
Associated Press
IEA cuts oil demand outlook as energy disruption strains growth ↗
AP informa de que la AIE recortó su previsión de demanda de petróleo, citando el elevado coste de los combustibles, la oferta limitada y el deterioro de las perspectivas económicas. La caída de la demanda que proyecta la agencia es una previsión, no un resultado anual observado. Una restricción de la oferta puede elevar los costes de transporte y producción y reducir a la vez el poder adquisitivo disponible para otras compras. Un consumo menor en esas condiciones sería una señal de tensión, no un alivio sencillo de la inflación; una mejora del suministro físico sería una explicación distinta y más favorable de cualquier bajada posterior de los precios.
Associated Press
China export surge coexists with weak domestic demand ↗
AP informa de que las exportaciones de China aumentaron un 36,3 % interanual en septiembre y las importaciones, un 31 %, junto con un superávit de 133.500 millones de dólares. Los envíos sólidos coexisten con un consumo y una inversión nacionales débiles. Para las empresas expuestas al comercio global, la actividad exportadora puede respaldar los pedidos, mientras que la presión competitiva y las posibles restricciones comerciales pueden complicar los márgenes y la planificación. Estas cifras por sí solas no demuestran la fortaleza de la demanda final de Estados Unidos, y no debe ignorarse el aumento de las importaciones al evaluar el desequilibrio.
Reuters
IMF urges fiscal adjustment as borrowing costs rise ↗
Reuters informa del llamamiento del FMI a ajustar los impuestos o el gasto de Estados Unidos, ya que el crecimiento por sí solo no reduciría la deuda con suficiente rapidez. Se trata de una recomendación de política económica, no de un cambio presupuestario aprobado. Si unas medidas fiscales creíbles redujeran las dudas sobre la financiación, podrían aliviar la presión sobre los costes de financiación a largo plazo; su composición también podría frenar la demanda a corto plazo. Ni la aplicación de las medidas ni esa respuesta del mercado están confirmadas. Por tanto, el endeudamiento público y la inversión privada pueden seguir ejerciendo influencias contrapuestas sobre las condiciones de financiación.
Reuters
Waller offers a growth-based explanation for higher yields ↗
Antes de la última publicación del IPC, el gobernador de la Fed Christopher Waller sostuvo que los rendimientos más altos reflejaban el crecimiento real, la inversión en IA y factores relacionados con la deuda, y no unas expectativas de inflación desancladas, informa Reuters. Esa interpretación merece consideración sin tratarse como un hecho demostrado. El endeudamiento impulsado por el crecimiento puede ir acompañado de beneficios más sólidos, mientras que una prima de inflación o de riesgo eleva los costes de financiación sin aportar el mismo beneficio. Su distinción entre la demanda de inversión actual y las ganancias de productividad posteriores también aconseja no dar por hecho que las mejoras inmediatas de eficiencia compensarán los costes presentes.
Una reflexión con tres cartas
01Contexto
Nueve de Oros
Al derecho
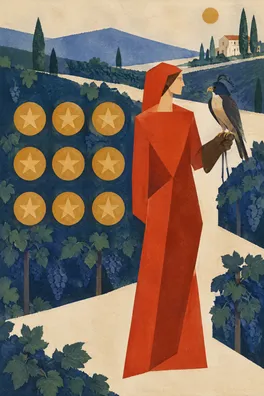
El Nueve de Oros en posición vertical sitúa en el Contexto la comodidad ganada y la independencia. Como punto de reflexión, pregunta qué sostiene realmente la resiliencia económica: flujos de caja fiables, inversión útil y margen suficiente para absorber costes más altos. No demuestra que esas condiciones se den. En este contexto informativo, su énfasis en conservar lo que se ha construido invita a examinar con más atención los cimientos de un atractivo relato de crecimiento.
La tensión financiera es que un auge de la inversión puede respaldar los pedidos y el empleo actuales y, al mismo tiempo, exigir financiación antes de que lleguen sus beneficios. Una empresa con cobros fiables de sus clientes puede gestionar ese intervalo de forma distinta a otra que depende de refinanciarse repetidamente. Del mismo modo, el aumento de las ventas nominales puede ocultar unos márgenes más débiles si los costes de los insumos y de los intereses crecen más deprisa. Son cuestiones que deben investigarse en la información publicada por las empresas, no conclusiones que aporte la carta ni esta instantánea.
Para quien teme perderse la próxima historia de crecimiento, la idea de suficiencia de la carta es práctica. Anota qué aspectos de tu rutina te proporcionan estabilidad real y, después, señala qué pruebas permitirían distinguir una expansión productiva de una apariencia costosa. Permítete valorar el hábito que ya tienes de revisar las cosas con paciencia. El punto ciego es la complacencia: disfrutar de lo que has construido no debería convertirse en una razón para descartar los cambios en los costes ni suponer que el éxito anterior hace sensato cualquier compromiso nuevo.
02Punto de presión
Cinco de Oros
Invertida
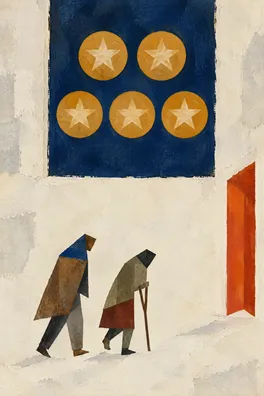
El Cinco de Oros invertido lleva al Punto de presión la recuperación, el apoyo disponible y la reconstrucción de los recursos. La inversión sugiere una salida gradual de la escasez, no una seguridad completa. Su relevancia está en la tentación de tomar cualquier resultado alentador como confirmación de que se ha superado un entorno de financiación difícil. Las distintas áreas de negociación de Morgan Stanley muestran por qué la recuperación y la vulnerabilidad pueden coexistir; una fuente de ingresos favorable no determina la situación del sistema en su conjunto.
Mi opinión, con las debidas reservas, es que las presiones de financiación y costes merecen más peso que un titular tranquilizador por sí solo, aunque las pruebas no justifican declarar un desplome generalizado de los beneficios. La energía cara puede reducir a la vez el gasto discrecional de los hogares y los márgenes empresariales. Unos tipos más altos pueden ralentizar la demanda, pero no pueden restablecer por sí solos el suministro de combustible interrumpido. Las empresas capaces de repercutir los costes quizá protejan sus márgenes de manera distinta a las empresas cuyos clientes ya están bajo presión; los datos reales sobre volumen, precios y financiación ayudarían a distinguir ambos casos.
La ansiedad por la escasez puede empujar a un inversor en direcciones opuestas: entrar en pánico ante una pantalla en rojo o perseguir con urgencia un rebote para compensar una pérdida percibida. Pon nombre al impulso presente antes de leer más comentarios. Busca apoyo para una laguna concreta de comprensión, como saber cuándo vence la deuda de una empresa, en vez de pedir a alguien que valide toda una perspectiva. Aceptar esa ayuda encaja con el sentido de reconstrucción de la carta. Otra lectura posible es que los recursos estén mejorando de verdad; mantente abierto a esa posibilidad, pero pide pruebas sostenidas en lugar de tratar el alivio como si fuera la culminación del proceso.
03Respuesta con criterio
La Justicia
Al derecho
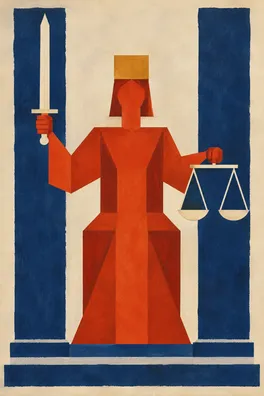
La Justicia en posición vertical convierte la Respuesta con criterio en una cuestión de hechos, consecuencias y criterios coherentes. Te pide que valores el mismo tipo de pruebas cuando cuestionan tu opinión que cuando la respaldan. La carta no dicta un veredicto sobre la renta variable. Su utilidad es procedimental: la explicación de un cambio de precio, la situación de una empresa y tu reacción emocional a ambos merecen anotaciones separadas en tu diario.
Empieza con tres columnas breves: hecho publicado, posible mecanismo de transmisión y suposición sin resolver. Por ejemplo, una publicación de inflación más alta de lo esperado es un hecho; la presión sobre la valoración a través de rendimientos exigidos más altos es un mecanismo; la afirmación de que el precio de una acción concreta ya refleja por completo esa presión no está demostrada aquí. Valoración significa el precio que los inversores están dispuestos a pagar por beneficios o flujos de caja. Una pérdida diaria puede reflejar un cambio de expectativas mucho antes de que cambien los beneficios, y un rebote posterior no demostraría por sí solo que el problema de costes subyacente haya desaparecido.
Antes de leer otra opinión, añade un hecho pertinente y una explicación alternativa. Si tu primera interpretación es que la inflación está causando dificultades, considera la explicación de Waller sobre unos rendimientos impulsados por el crecimiento; si tu primera interpretación es que el crecimiento impulsado por la inversión es imparable, examina las necesidades de financiación y el tiempo que tardan en llegar las ganancias de productividad. Limita las consultas repetidas de precios a un horario que puedas cumplir y revisa tu horizonte temporal y tu capacidad para tolerar la incertidumbre. El punto ciego de la Justicia sería la falsa precisión: una tabla ordenada no puede eliminar la falta de información, y la coherencia debe permitir cambiar de opinión con fundamento.
La tirada pasa de los recursos que merece la pena conservar, por un proceso de reconstrucción incompleto, hasta un juicio responsable. El Nueve de Oros pregunta si la prosperidad aparente descansa sobre cimientos duraderos; el Cinco de Oros invertido mantiene la atención en una recuperación desigual. Por último, La Justicia pregunta qué pruebas permitirían distinguir con imparcialidad la resiliencia de las ilusiones. Son pautas para examinar el argumento económico, nunca pruebas a su favor.
El equilibrio financiero actual parece plantear más dificultades a las valoraciones y los márgenes de las que sugiere por sí solo el relato de crecimiento. La inflación puede mantener elevados los costes de financiación, y las interrupciones del suministro energético pueden reducir el poder adquisitivo y aumentar a la vez los gastos empresariales. Al mismo tiempo, la fuerte actividad en algunos segmentos de los servicios financieros y una explicación de los rendimientos impulsada por la inversión impiden concluir sin más que la demanda y los beneficios estén deteriorándose de forma generalizada. El sentimiento a corto plazo puede cambiar con cada titular de política económica; la cuestión fundamental, que evoluciona más despacio, es si los flujos de caja y los rendimientos de las inversiones útiles pueden seguir el ritmo de sus costes. Esta instantánea no nos dice qué parte de esa tensión ya está reflejada en los precios de cada valor.
La perspectiva cautelosa se reforzaría si las presiones generales sobre los costes persistieran junto con volúmenes de venta más débiles, márgenes en deterioro o mayores dificultades para refinanciarse. Se debilitaría si mejorara la disponibilidad física de energía, se moderara la presión subyacente sobre los precios y las empresas demostraran flujos de caja resilientes sin depender de financiación cada vez más cara. También habría que interpretar los rendimientos más bajos: un alivio de la inflación y de las tensiones de suministro significaría algo distinto a una caída de los rendimientos causada por un fuerte debilitamiento de la demanda. Ningún indicador aislado resuelve todos estos factores.
Para la próxima semana, elige una afirmación financiera que encuentres con frecuencia y anota sus pruebas más sólidas, la mejor explicación alternativa y la próxima prueba que podría cambiar tu evaluación. Revisa la anotación en un momento previsto, en vez de reescribirla con cada aviso de precios. Observa si el impulso de reaccionar surgió del FOMO, del miedo a perder o de un hecho nuevo sustancial. Si tu horario de información te deja sin conocer una novedad importante, ajusta las fuentes o el momento de consultarlas; si lo único que te incomoda es esperar, examina primero esa incomodidad. ¿Qué suposición estás protegiendo ahora con más cuidado del que dedicas a ponerla a prueba?
Una pregunta para llevar contigo
¿Qué prueba cambiaría de verdad mi opinión financiera y qué emoción del mercado hace que menos quiera buscarla?